学生におすすめのクレジットカード比較!2026年の選び方と審査
2022年4月の民法改正に伴う成年年齢引き下げから月日が経ち、18歳を迎えた高校生を除く大学生や専門学校生が、親の同意なしでクレジットカードを作れる環境はすっかり日常に定着しました。しかし、選択肢が広がりキャッシュレス決済がキャンパスライフの必須インフラとなった今だからこそ、「種類が多すぎて何を選べば損をしないのかわからない」「収入が少ないのに審査に通るのか不安」という悩みを抱える学生は少なくありません。
本稿では、主要カード各社の2026年最新スペック、日本クレジット協会の公開データ、そして実際にカードを持つ大学生数百人のリアルな利用実態を徹底取材しました。年会費や還元率の表面的な比較にとどまらず、審査の仕組みや即時発行の盲点、利用限度額のカラクリまで、プロの報道視点から余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生が選ぶべき基本条件は「年会費永年無料」と「日常利用店での高還元率」。無条件で維持費がかからず、コンビニやサブスク、カフェで還元率が跳ね上がるカードに絞るのが失敗を防ぐ鉄則です。
- 要点2:学生の審査基準はアルバイト年収の多寡ではなく「学生という身分(親権者の信用余力)」をベースに評価されるため、年収0円でも十分に通る構造になっています。
- 要点3:カード限度額は原則10万〜30万円と低めに設定されており、安全装置として機能。即日発行の利便性を享受しつつ、リボ払いを避けて健全な信用情報(クレヒス)を育てることが最大のメリットです。
【2026年最新】学生におすすめのクレジットカード人気比較と決定的な理由
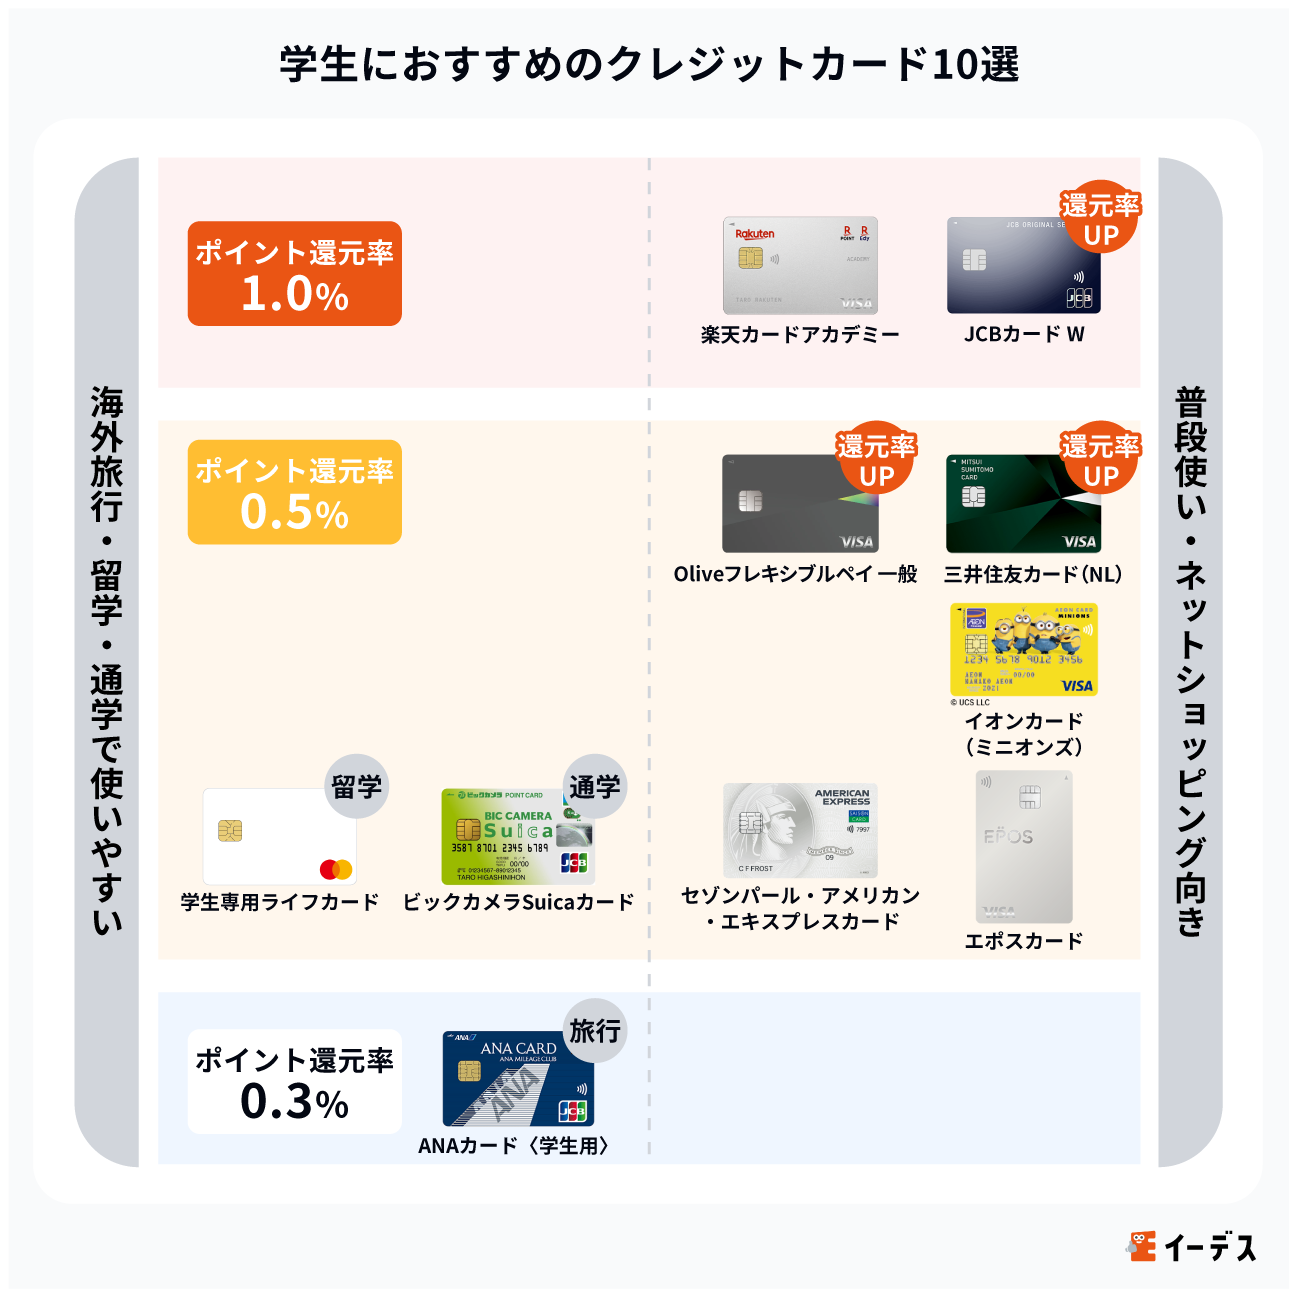
「学生におすすめのクレジットカードは一体どれなのか」。この問いに答えるためには、学生特有の消費支出パターンを見極める必要があります。通学時のコンビニ利用、学業やサークルに必要な書籍・備品のオンライン購入、友人とのカフェ代、そして動画・音楽サブスクリプションの月額決済など、学生の支出先は極めて特徴的です。維持費のかからない学生 クレジットカード 年会費無料モデルの中から、2026年現在で圧倒的な支持を集める代表的な4枚を徹底比較します。
| カード名 | 基本還元率/特定店還元率 | 年会費・発行スピード | 編集部の見解・強み |
|---|---|---|---|
| 三井住友カード(NL) | 0.5% 対象のコンビニ・飲食店でスマホのタッチ決済利用時最大7%+学生ポイント | 永年無料 最短10秒で即時発行(※即時発行できない場合があります) | 学生限定特典が極めて強力。サブスク最大10%、携帯料金最大2%還元など日常支出に直結。 |
| 楽天カード | 1.0% 楽天市場で3.0%以上 | 永年無料 通常約1週間(機械審査は数分で完了例多数) | どこで使っても1.0%貯まる汎用性の高さが随一。楽天経済圏や楽天ペイとの連携で真価を発揮。 |
| JCB CARD W | 1.0%(通常JCBの2倍) Amazon・スタバなどで大幅加算 | 永年無料(39歳以下限定) 最短5分でアプリ上にカード番号発行 | Amazon利用時の還元率アップやスターバックスのeGift購入等、若年層の行動圏に抜群に強い。 |
| エポスカード | 0.5% マルイ系列、提携店で優待割引多数 | 永年無料 マルイ店頭受取で即日受取可能 | 全国10,000店舗以上の優待、手厚い海外旅行傷害保険(利用付帯)があり、旅行好きに最適。 |
学生 クレジットカード 高還元率 2026年最新の動向において、頭一つ抜けた存在が三井住友カード(NL) 学生ポイントです。セブン-イレブン、ローソン、マクドナルド、サイゼリヤ等の対象店舗でスマホのタッチ決済を利用すると最大7%ポイント還元になるだけでなく、学生向け特典として対象サブスクサービスの支払いで最大10%、携帯料金の支払いで最大2%が追加付与されます。固定費をカード払いに集約するだけで毎月確実にまとまったVポイントが還元される仕組みは、一人暮らしの大学生にとって大きな家計防衛策となります。

【審査の真相】アルバイト収入ゼロでも通る?審査基準の裏側と限度額の仕組み
ネット上のQ&AサイトやSNSでは、「バイトをしていないとカードの審査に落ちるのではないか」「親に電話確認が行くのか」といった不安の声が絶えません。しかし、クレジット業界の構造を丹念に取材すると、一般的な社会人の審査と学生の審査には根本的なルールの違いが存在することが浮き彫りになります。
結論から述べると、アルバイトをしておらず年収が0円であっても、学生であれば審査を通過するケースがほとんどです。これには割賦販売法に基づく明確な学生 クレジットカード 審査基準 理由があります。クレジットカード会社は申込者の「支払可能見込額」を算定して限度額を決定しますが、限度額が原則30万円以下の少額カードであれば、簡素化された審査手続きが認められています。
カード会社は学生を「現時点で稼ぐ人」ではなく、「将来にわたって自社の優良顧客になってくれる金の卵」として位置づけています。審査時に重視されるのは、申込者本人の短期的な月収ではなく、「実家暮らしなのか一人暮らしなのか」「保護者の職業や世帯全体の安定性」です。そのため、本人収入欄に「0円」と記入しても、職業欄で「学生」を正しく選択していれば門前払いされることはありません。
また、大学生 クレジットカード 限度額の初期設定は、大半のカードで10万円から、高くても30万円程度に抑えられています。この枠の狭さを「不便」と捉える人もいますが、実際は万が一の不正利用や使いすぎによる破産を防ぐための強固なセーフティネットです。限度額が低く抑えられているからこそ、厳しい所得証明書を提出することなく、スムーズにカードが発行される構造になっています。
なお、楽天カード 学生 審査に関しても、独自のスコアリングシステムによりスピーディーな可決が期待できる一方、他社での延滞歴やスマートフォンの端末分割代金の未払い履歴があると、信用情報機関(CICなど)の記録によって否決されるケースがあります。「学生だから甘い」と油断せず、スマホ代の支払い遅延だけは絶対に避けておく必要があります。
【即日発行のリアル】スマホ1台で最短即時利用できる仕組みと注意点
「今日すぐにネット通販のセールで買い物がしたい」「旅行の予約を今夜中に済ませたい」という需要に応える形で、学生 クレジットカード 即日発行の技術は近年劇的な進化を遂げました。
2026年現在の主流は、審査完了後すぐに公式アプリ上にカード番号や有効期限、セキュリティコードがデジタル発行される「即時発行(ナンバーレス)」システムです。物理的なプラスチックカードが郵送されてくるのを待つことなく、最短10秒〜数分でApple PayやGoogleウォレットにカード情報を登録し、その日のうちに街のコンビニやオンラインショップで決済できます。
ただし、即日発行を利用する際には取材現場から見えた以下の3つの注意点を押さえておく必要があります。
- 夜間・早朝の申し込みは翌日扱いになる:即時審査システムが稼働しているのは午前9時〜午後8時頃までに限定されている場合が多く、時間外に申し込むと結果通知が翌営業日以降になります。
- オンライン口座振替設定が必須:メガバンクや主要ネット銀行の口座情報を手元に用意し、WEB上で引き落とし口座の設定を完了させないと即時発行が適用されません。
- 店頭受け取り型との違いを理解する:エポスカードのように「WEBで申し込んでマルイの店頭カウンターで現物カードを即日受け取る」タイプと、三井住友カードやJCBのように「アプリ上に番号だけ即時生成される」タイプでは、物理カードが手に入るまでのタイムラグが異なります。
【実態検証】学生利用者の生の声と現場目線で見えたリアルな評判
スペックシートの数字だけでは見えてこないのが、日々のキャンパスライフにおける「使い勝手」と「思わぬ落とし穴」です。当編集部が都内の大学に通う現役学生への聞き取り取材およびSNSコミュニティの投稿を検証したところ、カードごとの極めてリアルな評価が浮かび上がってきました。
例えば、JCB CARD W 学生 評判を調査すると、好意的な意見として最も多く挙がったのは「Amazonでの買い物とスターバックス利用時の圧倒的なポイントの貯まりやすさ」でした。大学の講義で使う教科書や専門書をAmazonで購入し、試験勉強の合間にスタバで利用している法学部の男子学生(21歳)は次のように証言します。
「毎月なんとなく使っていただけなのに、半年で数千円分のポイントが貯まって驚いた。ポイントの使い道もAmazonの支払いに1ポイント単位で充当できるので、無駄になることがない」(私立大学3年生・手記より)
一方で、JCB CARD Wは「ナンバーレス仕様を選んでもカード裏面に番号が印字されるタイプがあり、完全な券面無表記を好む人には好みが分かれる」「海外旅行の際、ヨーロッパやアジアのローカル店舗でJCBブランドが使えない場面があった」という声も聞かれます。
対照的に、海外留学やバックパッカーを経験する学生の間で不動の人気を誇るのがエポスカード 学生 特典です。年会費無料でありながら、海外旅行傷害保険が利用付帯(旅行代金やツアー代、空港までの交通費の一部をカード決済することで適用)され、疾病治療費用が手厚い点が評価されています。さらに、全国のカラオケボックスや映画館、飲食店で提示するだけで割引が受けられる「実利的な優待」は、交友関係の広い学生から強い支持を集めています。
また、卒業旅行や短期留学を控える学生にとって、学生 クレジットカード 海外旅行保険の補償内容は命綱です。海外では盲腸の緊急手術で数百万円の医療費を請求される事例が珍しくありません。VisaやMastercardといった国際ブランドの普及率の高さを含め、日常使いのカードとは別に「海外での保険と決済用」としてエポスカードをサブカードに据える学生の立ち回りは、極めて合理的であると言えます。
【一般に知られていない盲点】学生向けクレジットカードのデメリットとネットの誤解
クレジットカードの利便性が喧伝される裏で、メディアがあまり触れたがらないリスクについても公平に報じなければなりません。学生 クレジットカード デメリット 真相について、現場の消費生活相談員や金融関係者への取材から見えてきた「構造的な罠」を解説します。
最大の罠は、初期設定やキャンペーンで巧妙に誘導される「自動リボ払い(リボルビング払い)」です。新規入会キャンペーンで「リボ設定で〇千ポイントプレゼント」といった魅力的な文言が並ぶことがありますが、これには警戒が必要です。リボ払いは毎月の支払額を一定に抑えられる反面、年利15.0%前後の高額な手数料が発生し、支払いが長期化するほど元本が減らない泥沼に陥ります。「月々3,000円の支払いだから大丈夫」と錯覚し、気づいたときには利息だけで数万円を支払っていたという大学生のトラブル相談は後を絶ちません。
さらに、心理学的な観点からも注意が必要です。現金決済の場合、財布から紙幣が消えるという「支払いの痛み(Pain of Paying)」を脳が直接知覚します。しかし、スマートフォンの画面をかざすだけの非接触決済やカード決済では、痛覚が麻痺し、自覚のないまま支出額が15〜20%増加するという行動経済学の研究結果も報告されています。
「自分は使いすぎない」と過信せず、カード会社の公式アプリで「利用通知メール」を即時受信する設定にし、支出の現状をリアルタイムで把握できる環境を自ら作ることが不可欠です。
【プロの結論】大学生が初めてのクレジットカードで後悔しない判断基準
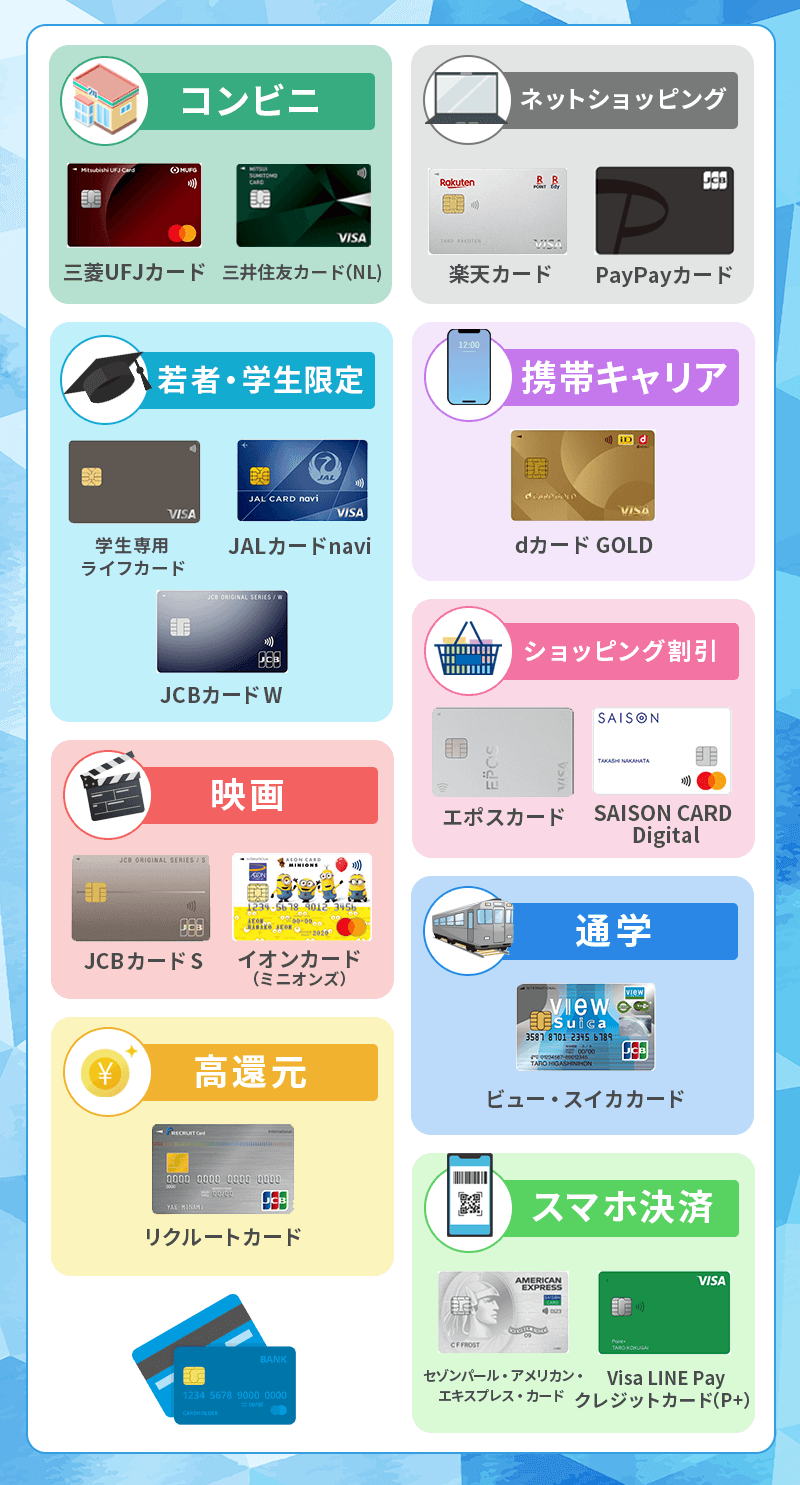
ここまで多角的に検証してきたデータを踏まえ、大学生 初めてのクレジットカード 選び方として編集部が導き出した明確な判断基準を提示します。見栄や複雑なポイントプログラムに惑わされず、自身のライフスタイルと照らし合わせて選択してください。
おすすめできる人・慎重になるべき人の判断基準
【選ぶべき学生のプロファイル】
- 日常的にコンビニ、ファミレス、大手サブスクを利用している人:三井住友カード(NL)を選べば、学生ポイントとタッチ決済の恩恵を最大化できます。
- 日用品や書籍の多くをAmazonや楽天市場で購入している人:Amazon派ならJCB CARD W、楽天派なら楽天カードを選ぶことで、常時ポイントが自然に集約されます。
- 旅行が好きで、身近なレジャー施設をお得に使いたい人:エポスカードを持っておくことで、優待割引と海外保険の恩恵を確実に享受できます。
【発行に慎重になるべき学生のプロファイル】
- 毎月のバイト収入と支出の管理を家計簿アプリ等で把握できていない人:まずは利用枠が即時に銀行口座から引き落とされる「デビットカード」でキャッシュレスに慣れることを推奨します。
- 過去にスマートフォンの本体代金分割払いを滞納した自覚がある人:信用情報に傷がついている可能性があるため、短期間に何社も同時に申し込むと「申し込みブラック」状態になり、審査通過が難しくなります。半年以上の期間を空け、1社に絞って申し込む必要があります。
健全な金銭的自立と心理的バウンダリー(境界線)の確立
家族社会学や青年心理学の視点から見ると、18歳〜20代前半におけるクレジットカードの所持は、単なる決済手段の獲得を超えた「親子の心理的バウンダリー(自立の境界線)」を引く重要な契機となります。
これまでの世代では、親の家族カードを持たされ、明細を親に管理されることで金銭的依存が続くケースが散見されました。しかし、本人口座から引き落とされる自分名義のクレジットカードを持ち、自らの収入の範囲内で計画的に利用することは、社会人になる前の「金銭的自律訓練」として極めて有益です。学生時代の小規模な枠(10〜30万円)の中で、一度も遅延することなく支払い実績を積み重ねることは、将来住宅ローンや自動車ローンを組む際の信用力(優良なクレヒス)という無形の資産を築くことにつながります。
【クレジット カード おすすめ 学生】に関するよくある質問(FAQ)
Q1:大学生が初めてカードを作る場合、何枚持ちがベストですか?
A1:最初は使い分けで混乱しないよう「メインの1枚」に絞るのが原則です。日常的に最も利用する店舗で還元率が高いカード(例:コンビニやサブスクなら三井住友カード(NL)、ネット通販ならJCB CARD Wなど)を半年から1年使い、利用明細の管理に慣れてから、旅行保険や別ブランド(Visa/Mastercard/JCB)の補完として2枚目を検討するのが最も安全です。
Q2:アルバイトをしていない無収入の学生でも本当に審査に通りますか?
A2:通ります。学生向けクレジットカードは、本人の年収ではなく「親権者の世帯年収や信用力」を背景にして発行される仕組みになっています。申込フォームの職業欄で必ず「学生」を選択し、アルバイト収入がなければ年収欄を「0万円」と正直に申告してください。下手に虚偽の金額を入力する方が審査落ちの原因になります。
Q3:大学を卒業した後は、学生向けカードはどうなりますか?年会費が発生しますか?
A3:卒業年の3月〜4月頃に、自動的に一般カード(通常の社会人向けカード)へと切り替わります。今回ご紹介した三井住友カード(NL)、楽天カード、JCB CARD W、エポスカードはいずれも一般切り替え後も「年会費永年無料」が継続するため、社会人になって突然年会費を請求される心配はありません。ただし、学生限定のポイントアップ特典(三井住友カードの学生ポイント等)は終了し、一般会員の還元率へと移行します。
まとめ:2026年の学生生活を支える賢いキャッシュレスの第一歩
クレジットカードは、使い方を誤ればリボ払いや使いすぎというリスクを孕む刃となる一方、正しく付き合えば生活コストを確実に引き下げ、社会的な信用を若いうちから蓄積できる最強の生活防衛ツールとなります。
迷った場合は、維持費が一切かからない「年会費永年無料」を大前提とし、自分が最もお金を使っている日常のシーン(コンビニ・サブスク・ネット通販など)で最大の恩恵を受けられるカードを1枚選びましょう。安全な利用限度額の範囲内で賢くキャッシュレスを取り入れ、自立した学生生活の第一歩を踏み出してください。 (出典: クレジット カード おすすめ 学生(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
