出産手当金とは?受給条件・支給日・リアルな計算方法の落とし穴を徹底解説
妊娠や出産を控えた働く女性にとって、休業中の生活を支える命綱となるのが健康保険の「出産手当金」です。しかし、妊娠判明後に制度を調べ始めたプレママや働く女性たちを取材すると、「出産育児一時金と何が違うのか曖昧」「いつもらえるのか分からず、産休中の生活費がショートしそうになった」「退職日の有給消化で数十万円をもらい損ねた」といった切実な悲鳴が後を絶ちません。
2026年現在、短時間労働者への社会保険適用拡大が進んだことで、パートやアルバイトであっても受給対象となるケースが大幅に増えました。一方で、勤務先を通じた煩雑な手続きや「退職日の罠」を知らずに申請漏れを起こし、本来受け取れるはずの数十万円を失ってしまう事例が今なお散見されます。本稿では、制度の基礎知識から受給条件、手取り額の計算シミュレーション、そして支給日までのタイムラグを乗り切る現場目線の防衛策まで、徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:出産手当金は「仕事を休んだ期間の生活費補給(給与の約3分の2)」であり、分べん費用を補填する「出産育児一時金(原則50万円)」とは完全に別枠の給付金。
- 要点2:パート・アルバイトでも健康保険の被保険者本人は受給可能だが、国民健康保険加入者や扶養内勤務者は支給対象外となる。
- 要点3:支給日は「出産から3〜4カ月後」が一般的で、退職時に受給を継続する場合は「退職日に有給消化などで労務不能と認められないと全額不支給になる」という致命的な落とし穴に厳重警戒が必要。
【基本のキ】出産手当金とは?出産育児一時金との決定的な違いを整理
健康保険法第102条に定められた出産手当金とは、被保険者が出産のために会社を休み、その間に給与の支払いを受けなかった期間を対象に支給される所得補償制度です。全国健康保険協会(協会けんぽ)や各健康保険組合の公式発表資料によると、出産の定義は「妊娠85日(4カ月)以後の生産、死産(流産)、人工妊娠中絶」と幅広く規定されています。
多くの人が混同しやすいのが「出産手当金」と「出産育児一時金」の役割の違いです。出産育児一時金は、高額になりがちな分べん費用や入院費そのものを直接補助するための給付(原則1児につき50万円)であり、医療機関へ直接支払われる仕組みが広く定着しています。これに対し、出産手当金は「産前産後休業によって給与が途絶える期間の生活費支援」を明確な目的としています。
対象となる休業期間は、出産日以前42日(双子以上の多胎妊娠の場合は98日)から、出産の翌日以後56日目までです。予定日より出産が遅れた場合は、その遅れた日数分も産前期間として延長給付されるため、トータルの受給日数が増加する仕組みになっています。
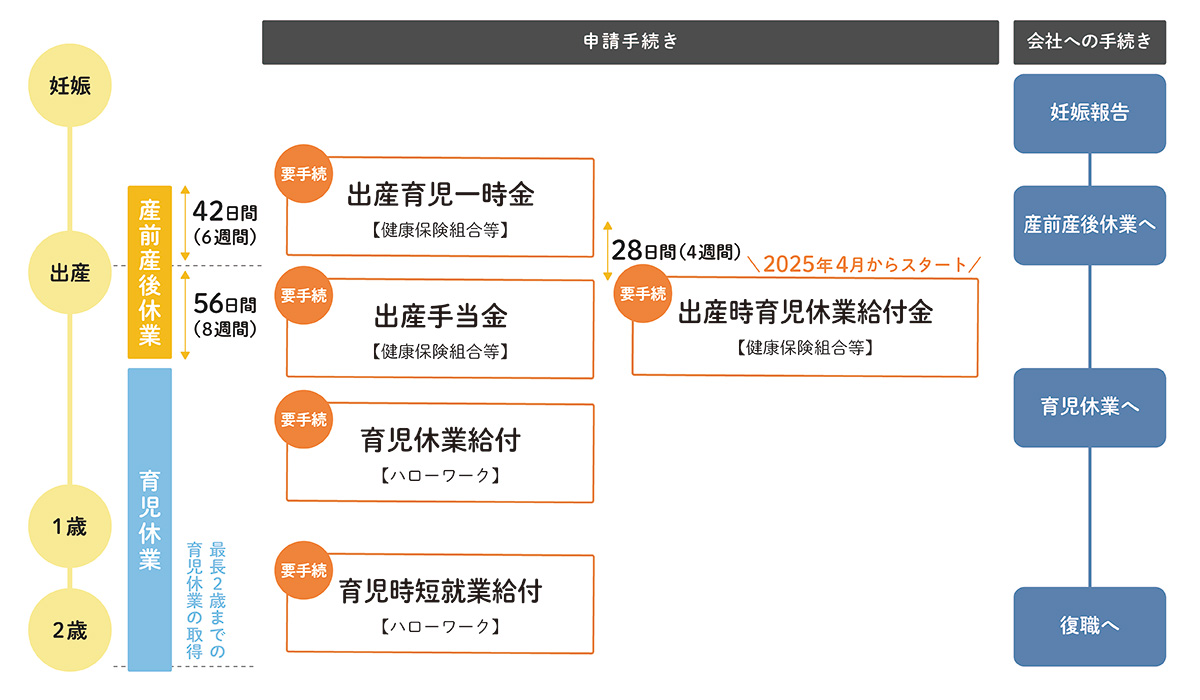
【2026年最新制度】出産手当金の受給条件とパート・アルバイトが対象になる基準
給付を受けるための出産手当金受給条件は、主に以下の3点に集約されます。
- 勤務先の健康保険(協会けんぽ、組合健保、共済組合など)に本人が加入している被保険者であること
- 妊娠85日(4カ月)以後の出産であること
- 出産のために会社を休み、給与の全額または一部が支払われていないこと
ここで注意しなければならないのは、自営業者やフリーランスが加入する「国民健康保険」には原則として出産手当金の制度が存在しない点です。また、配偶者の扶養に入って働いているパートタイマーも受給資格がありません。これが「出産手当金がもらえない」と嘆く典型的な理由の筆頭です。
しかし、2024年から2026年にかけて段階的に強化された社会保険の適用拡大により、従業員数51人以上の企業で週20時間以上勤務し、月額賃金8.8万円以上などの条件を満たして自身で健康保険に加入しているパートやアルバイトであれば、正社員と全く同等に出産手当金を受け取る権利を有しています。「非正規だからもらえない」と思い込んで申請を放棄してしまうケースは非常にもったいない誤解です。
【リアルな計算方法】いくらもらえる?標準報酬月額と支給日数の算出ルール
具体的な出産手当金計算方法は、法律で厳格に定められています。基本となる計算式は次の通りです。
【支給開始日以前12カ月間の各月の標準報酬月額を平均した額 ÷ 30日】× 3分の2 × 支給日数
ここで用いられる「標準報酬月額」とは、基本給に通勤手当や各種手当、残業代を含めた総支給額を区切りの良い等級に当てはめた金額です。例えば、月給面面が約30万円(標準報酬月額30万円)の会社員が、単胎妊娠で出産予定日通りに出産し、産前42日+産後56日の合計98日分休業した場合のシミュレーションは以下のようになります。
- 日額の基準:300,000円 ÷ 30日 = 10,000円
- 1日あたりの支給額:10,000円 × 2/3 = 6,667円(50銭未満切り捨て、50銭以上1円未満切り上げ)
- 支給総額:6,667円 × 98日 = 653,366円
さらに見逃せない経済的メリットが税制面です。出産手当金は非課税所得に指定されており、所得税や住民税は一切課税されません。また、産前産後休業期間中は健康保険料や厚生年金保険料の免除制度が適用されるため、実質的な手取りベースで換算すると、平常時の手取り給与の約8割近くが手元に残る計算になります。

【制度比較データ】出産手当金・出産育児一時金・育児休業給付金の全貌一覧
妊娠から出産、育児期にかけて支給される公的給付は複雑に枝分かれしています。それぞれの支給額や管轄、支給時期を一覧表で客観的に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 出産手当金 | 標準報酬月額の2/3×休業日数(原則98日間) | 月給30万円で約65万〜70万円程度 | 休業中の生活費補填。非課税かつ社保免除で実質8割の手取りを確保できる要の制度。 |
| 出産育児一時金 | 子ども1人につき一律50万円(産科医療補償制度対象外は48.8万円) | 直接支払制度の利用で窓口負担が差額のみに | 医療費の現物補助。都市部では分べん費用が高騰しており、手出しが発生するケースが多い。 |
| 育児休業給付金 | 休業前賃金の67%(180日経過後は50%)を原則1歳まで支給 | 月給30万円で月額約20.1万円(当初6カ月) | 雇用保険から支給される育児期の支援金。産後休業終了後(産後57日目)から切り替わる。 |
【支給日はいつ?】申請スケジュールと2〜4カ月待たされる「魔の空白期間」
SNSやコミュニティ掲示板で最も切実な相談として寄せられるのが、「出産手当金は一体いつ口座に振り込まれるのか」という支給時期の悩みです。結論から言うと、支給日は出産から早くて2カ月半、遅ければ4カ月後というのが偽らざる現場の実情です。
これほど時間がかかる構造的理由は、申請書類の手続きフローにあります。出産手当金の申請書には、本人の記入欄に加え、「医師や助産師による出産証明」と「会社(事業主)による休業・無給証明」の2つの公的証明が必要です。通常は、産後56日の産後休業がすべて明けてから会社が証明書を発行し、健康保険組合へ提出します。書類提出から審査を経て振込が完了するまでにさらに2週間から1カ月程度を要します。
この間、給与の振り込みはストップしているため、家計には完全な「無給の空白期間」が生じます。現場の助産師やFP(ファイナンシャルプランナー)への取材でも、「手当金がすぐに入金されると思い込んで預貯金を用意しておらず、出産費用の精算や日用品の支払いに窮する家庭が少なくない」という証言が目立ちます。産前に少なくとも生活費3〜4カ月分の流動資金を口座に確保しておくことが鉄則です。

【実態検証】退職後の受給で損する人が続出!ネット上の声と現場の落とし穴
出産手当金における最大の落とし穴として、知恵袋や労働相談の現場で悲痛な声が絶えないのが「退職後の受給(資格喪失後の継続給付)」を巡るトラブルです。本来、退職日までに健康保険の被保険者期間が継続して1年以上あり、退職時にすでに出産手当金を受けているか受給条件を満たしていれば、会社を辞めた後でも手当金を受け取り続けることができます。
しかし、ネット上の体験談や労働組合関係者の証言によると、「良かれと思って退職日に有給休暇を消化した」「最後の挨拶のために退職日だけ出社した」という理由で、受給権を完全に喪失して数十万円をドブに捨ててしまった被害者が毎年続出しています。
健康保険法上、継続給付を受けるためには「退職日当日に労務に服していないこと(労務不能状態であること)」かつ「給与の支払いを受けていないこと」が絶対要件です。退職日に出勤したり、有給休暇を使って給与が発生したりすると、「退職日時点で労務不能により休業補償を必要とする状態ではなかった」と行政側に判断され、翌日以降の権利がすべて消滅します。退職を伴う産休取得を検討している場合は、退職日を単なる「公休」または「無給の欠勤」扱いに設定するなど、人事労務担当者と綿密な事前調整を行わなければなりません。
【プロの結論】経済的自立と家計のバウンダリーから見出すべき教訓
出産手当金は、単なる手当金や手続き論にとどまらず、家族社会学や心理学の観点からも重要な意味を持っています。妊娠・出産に伴いキャリアが一時中断する女性は、経済的に配偶者へ依存せざるを得ない構造に追い込まれやすく、家庭内で無意識の力関係や心理的抑圧を感じる「経済的無力感」に苛まれるケースが少なくありません。
自身が積み上げてきた労働の正当な対価として公的に支給される出産手当金は、パートナーとの対等な心理的バウンダリー(境界線)を保ち、健全な夫婦関係を維持するための「精神的セーフティネット」として機能します。「制度に詳しい人に任せる」「会社が勝手にやってくれる」と受け身になるのではなく、当事者自身が支給要件やスケジュールを主導権を持って把握することが、産後の自立した家庭運営を支える第一歩となります。
【出産手当金の活用において判断すべき基準】
- 受給を前向きに活用すべき人:健康保険に加入中の正社員、および週20時間以上等で社会保険に加入しているパート勤務者。産休後も就労継続を予定している人、または所定の要件を満たして計画的に退職する人。
- 慎重な事前確認・別ルートの検討が必要な人:国民健康保険の加入者(手当金がないため民間医療保険や自治体の独自助成を確認)、配偶者の扶養内で年収制限を意識して働いている人、退職日の調整が人事と円滑に行えない環境にある人。
【出産手当金とは】に関するよくある質問(FAQ)
Q1:出産手当金は夫の口座に振り込んでもらうことはできますか?
A1:原則として不可能です。出産手当金は出産した健康保険の被保険者本人に対する休業補償であるため、被保険者本人名義の金融機関口座へのみ振り込まれます。
Q2:予定日よりも早く生まれた場合、支給額は減ってしまうのでしょうか?
A2:予定日より早く出産した場合は、産前の実日数(出産日以前の実際の日数)+産後56日分が支給対象となるため、予定日ぴったりに出産した場合と比べて支給日数は減少します。反対に、出産予定日より遅れた場合は、遅れた日数分が追加で支給されます。
Q3:産休中に少しだけ在宅ワークや副業で収入を得た場合、手当金は打ち切られますか?
A3:休業期間中に労働の対価として報酬を得た場合、その日数分については「労務不能により休業した」と認められず、手当金が支給停止または減額されるリスクが極めて高いです。自己判断で業務を行わず、必ず事前に健保組合や専門家に確認してください。
Q4:会社を途中で倒産・解雇された場合、出産手当金はどうなりますか?
A4:退職日までに継続して1年以上の被保険者期間があり、退職日に労務不能状態(出勤していない状態)であれば、会社の倒産や自己都合退職に関わらず、個人で手続きを行うことで資格喪失後の継続給付として受給を継続できます。
まとめ:今後の動向と失敗しないための判断基準
出産手当金は、働く女性が出産を理由に生活基盤を脅かされることなく、安心して産後休養に専念するために設計された極めて手厚いセーフティネットです。月給の約3分の2が非課税で支給され、社会保険料も全額免除される恩恵は計り知れません。
しかし、本稿で検証した通り、「支給までに3〜4カ月のタイムラグがある」「退職日の設定を1日誤るだけで権利が全滅する」といった構造的なハードルが存在します。2026年以降、多様な働き方に応じた社会保険制度の再編が進む中で、自身の加入状況を正確に把握し、会社の労務担当者や医療機関と連携して抜け漏れなく申請書類を準備することが不可欠です。正しい知識を武器に、経済的不安のない健やかな出産と育児のスタートを迎えましょう。 (出典: 出産 手当 金 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
