収入と所得の違いとは?手取り激減を防ぐ税金計算と損しない完全ガイド
「額面年収は上がっているはずなのに、銀行口座に残る手取りがまったく増えない」「会社や役所の書類に『収入』と『所得』のどちらを書けばいいのか分からず混乱した」――自治体の税務相談窓口やマネーセミナーの現場では、毎年このような切実な相談が後を絶ちません。日常会話では同じような意味合いで使われがちなこの2つの言葉ですが、税制や社会保険の法制上では完全に別物として明確に区別されています。
2026年現在、少子高齢化に伴う社会保険料の負担増や各種控除の見直し議論が急速に進んでおり、税の仕組みに対する無関心はダイレクトに可処分所得の損失へと繋がります。知らぬ間に払いすぎた税金に泣き寝入りしないためにも、両者の決定的な相違点と正しい計算ステップを正確に理解しておくことが不可欠です。
📌 【この記事の重要ポイントまとめ】
- 要点1:収入は「入ってきた総額面」であり、所得はそこから「経費(会社員の場合は給与所得控除)」を差し引いた純利益を指す。
- 要点2:税金や社会保険料の算出根拠は「収入」ではなく「所得」であり、源泉徴収票の「支払金額」と「給与所得控除後の金額」で見極める。
- 要点3:両者を混同して申告ミスを犯すと、配偶者控除の取り消しや給付金・控除の対象外となり、手取りが年間数十万円規模で激減する恐れがある。
【基本構造】収入と所得の違いをわかりやすく解説|手取りと額面の決定的なメカニズム
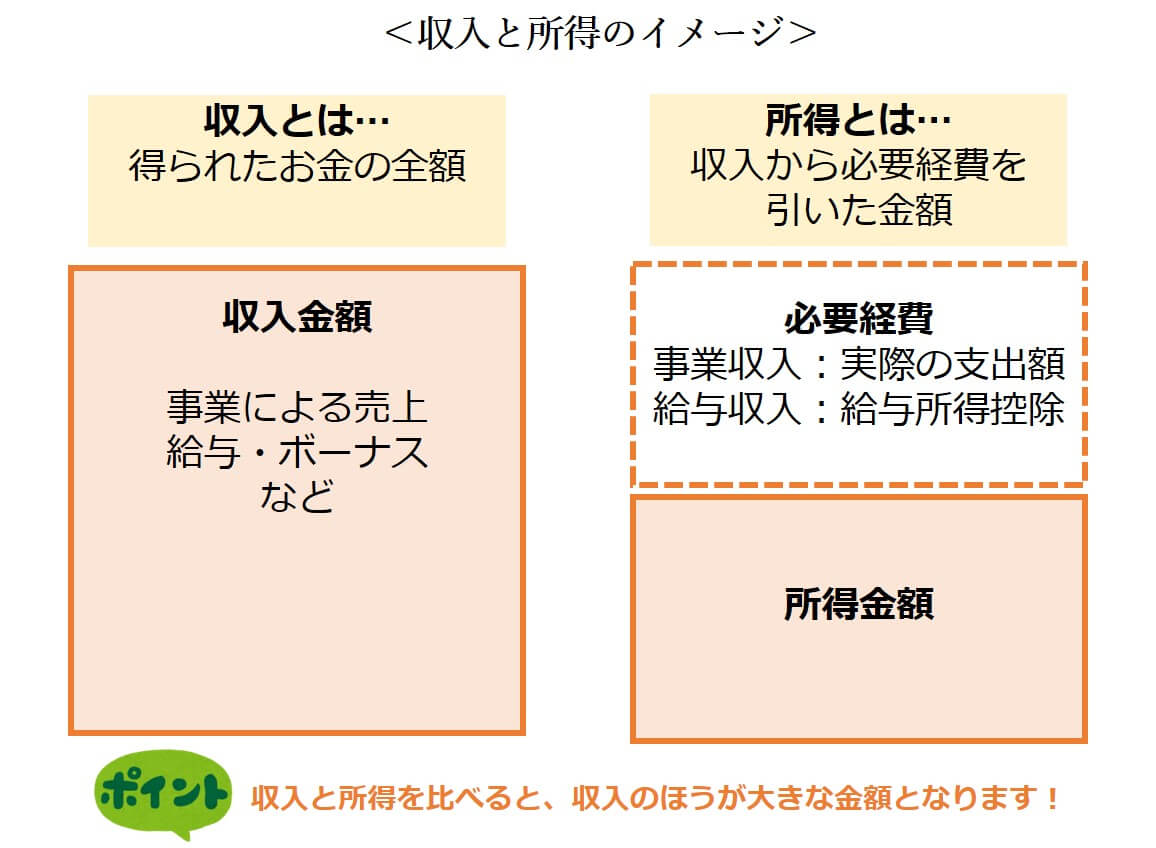
税金や生活設計の基本を押さえる上で、何よりもまず把握すべきなのが収入と所得の違いをわかりやすく整理した全体構造です。簡単に言えば、収入とは「手元に入ってきたお金の総額」であり、所得とは「収入から必要経費を引いて残った手元利益」を指します。
会社員や公務員の場合、給料明細に印字されている基本給、残業代、各種手当、ボーナスなどを合算した「総支給額(額面)」が給与収入に該当します。一方で、会社員には自営業者のように個別の領収書を経費計上する仕組みが原則としてありません。その代わりに法律で定められた「概算の経費枠」が用意されており、これを給与所得控除と呼びます。この給与収入から給与所得控除を差し引いた残額こそが給与所得です。
ここで多くの給与所得者が直面するのが、手取りと額面の決定的な違いです。銀行口座に毎月振り込まれる「手取り」は、額面収入から健康保険料・厚生年金保険料・雇用保険料といった社会保険料と、所得税・住民税が天引き(源泉徴収)された後の金額です。多くのビジネスパーソンが「昇給したのに豊かさを実感できない」と感じる背景には、まさに手取り額が減る決定的な理由として挙げられる、近年の社会保険料率の断続的な引き上げと控除枠の縮小傾向が存在します。

【源泉徴収票の見方】「支払金額」と「給与所得控除後の金額」で読み解く給与所得控除の計算方法
毎年12月から1月にかけて会社から交付される源泉徴収票は、自身のお金がどのように計算されているかを示す最も身近な証拠資料です。しかし、並んでいる専門用語の難解さゆえに、額面だけ確認して保管してしまうケースが少なくありません。大損を防ぐ鍵は、左上に記載された源泉徴収票の支払金額と給与所得控除後の金額の読み解き方にあります。
源泉徴収票における「支払金額」は、その年(1月1日〜12月31日)に会社から支払われた給与収入の総額を表しています。これに対し、そのすぐ右隣にある「給与所得控除後の金額」が給与所得です。国税庁が定めた給与所得控除の計算方法は収入金額に応じた段階的な速算表になっており、年収に応じて控除額が自動的に決定されます。
会社員・公務員の給与体系と、自営業・フリーランスの収支構造を比較すると、用語と税務上の位置づけは次のように整理できます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与所得者(会社員)の収入 | 源泉徴収票の「支払金額」(年間の額面総支給額) | 平均給与:約450万〜460万円台 | 非課税通勤手当等は除外されるため、純粋な課税対象支給額となる |
| 給与所得者の経費枠 | 給与所得控除(最低55万円〜上限195万円) | 年収500万円の場合:控除額144万円 | 年収850万円超で上限195万円に頭打ちとなり、高所得者ほど実質増税 |
| 個人事業主の収支概念 | 売上(収入) − 必要経費 = 事業所得 | 経費率:業種により20%〜60%前後 | 青色申告特別控除(最大65万円)の活用が手取り防衛の生命線 |
| 最終的な課税標準 | 所得 − 各種所得控除 = 課税所得 | 税率:5%〜45%(所得税・超過累進) | 税率は収入ではなく、すべての控除を引いた「課税所得」に掛けられる |
具体例として年収500万円の会社員を想定してみましょう。給与所得控除の計算式「収入金額 × 20% + 44万円」を適用すると、控除額は144万円になります。したがって、給与所得は「500万円 − 144万円 = 356万円」となります。税金の計算は、この356万円を土台として行われるため、「500万円全体に税率が掛かる」という認識は明白な誤りです。
【実態検証】窓口トラブル多発!現場で見えた「103万の壁」と確定申告の書き方エラー
確定申告の受付会場や自治体の納税課窓口では、毎年書類の記載ミスによるトラブルが頻発しています。大手税務相談窓口の担当者が「申告受付で最も多いミスのひとつが、収入と所得の記入欄のテレコ(取り違え)」と証言するように、実務現場での混乱は深刻です。
特に確定申告書の第一表を作成する際、左側上段にある「収入金額等」の欄と、そのすぐ下にある「所得金額等」の欄を正しく書き分けなければなりません。ここに確定申告における収入と所得の書き方を間違えて、収入欄に給与所得後の金額を記入したり、所得欄に額面収入をそのまま記入してしまうと、過少申告による追徴課税や、逆に税金の過大納付といった悲劇を引き起こします。
また、昨今急増しているフリーランスや副業従事者の間でも、個人事業主の売上と所得と経費の違いに対する理解不足が散見されます。オンラインコミュニティや知恵袋等の相談掲示板では、「年間売上300万円、仕入れや経費で250万円かかったため純利益は50万円だが、申告書に売上300万円を所得と書いてしまい、翌年の住民税や国民健康保険料の請求書を見て青ざめた」といったリアルな告白が定期的に投稿されています。事業所得の基本は「売上(総収入) − 実際の事業経費」であり、正しく経費を差し引いた所得金額を申告しなければ、莫大な過重負担を背負うことになります。
【2026年最新動向】住民税・所得税の課税所得と「配偶者控除の所得条件」完全ボーダーライン
家計運営において避けて通れないのが、パートやアルバイトの就業調整で議論される各種の「壁」です。国政の場でも制度改変が激しく議論されていますが、判断の根幹にあるのは103万の壁と所得制限のボーダーラインの構造です。
いわゆる「103万円の壁」の内訳は、給与所得控除の最低保障額「55万円」と、所得税の基礎控除「48万円」を足したものです(55万円 + 48万円 = 103万円)。つまり、給与収入が103万円であれば、給与所得は「103万円 − 55万円 = 48万円」となり、そこから基礎控除48万円を引くことで課税所得が0円になり、所得税が発生しません。
しかし、ここで見落としてはならないのが住民税と所得税の課税所得における計算基準の差異です。住民税の基礎控除は所得税より5万円低い「43万円」に設定されており、自治体によって若干の差はあるものの、給与収入が約100万円を超えた段階で住民税の均等割・所得割が課税され始めます。「103万円以下に抑えたから税金は一切かからない」と思い込んでいると、初夏に届く住民税の納付通知書に動揺することになります。
さらに注意が必要なのが、配偶者控除の所得条件2026年最新まとめとして押さえるべき世帯主側の所得制限です。配偶者控除を満額(38万円)受けるためには、働く配偶者の合計所得金額が48万円以下(給与収入のみなら103万円以下)であると同時に、扶養者本人の合計所得金額が900万円以下(給与年収1,095万円以下)でなければなりません。扶養者の合計所得が900万円を超えると控除額は段階的に減額され、1,000万円(給与年収1,195万円超)を超えると配偶者控除・配偶者特別控除の適用は完全にゼロになります。
一般に知られていない盲点|所得控除と税額控除の違い詳細まとめ
手取り額を合法的に最大化させる上で、多くの人が混同している最大の落とし穴が「控除の種類」です。税制上の優遇措置には大きく分けて2系統が存在し、所得控除と税額控除の違い詳細まとめを把握しているかどうかで、節税効率は天と地ほど変わります。
所得控除とは、税率を掛ける前の「所得」から差し引く控除です。具体的には、基礎控除、配偶者控除、扶養控除のほか、給与天引きされている健康保険料や厚生年金保険料を全額差し引く「社会保険料控除」、生命保険料控除、地震保険料控除、iDeCo(個人型確定拠出年金)の掛金全額が対象となる小規模企業共済等掛金控除などがこれに該当します。所得控除が増えると、税率を掛ける母数である「課税所得」が圧縮されます。
一方の税額控除は、課税所得に税率を掛けた後に算出された「税額そのもの」から直接差し引く強力な控除です。代表例としては、住宅ローンを組んだ際に適用される「住宅借入金等特別控除(住宅ローン控除)」や、ふるさと納税に伴う「寄附金税額控除」、配当所得に対する「配当控除」があります。
例えば、所得税率10%の人が5万円の「所得控除」を受けた場合、減税効果は「5万円 × 10% = 5,000円」にとどまります。しかし、同じ5万円でも「税額控除」であれば、支払うべき所得税からダイレクトに5万円が全額差し引かれます。控除の性質を正しく見極め、自身が受けている控除がどちらの性質を持つのかを区別することが、手取り防衛の第一歩です。

【プロの結論】手取り激減時代を生き抜く「税務リテラシー」と向いている人・見直すべき人の判断基準
複雑怪奇に見える日本の税制・社会保障システムですが、その根本には「自ら申請し、能動的に申告した者だけが恩恵を受けられる」という申請主義の原則が貫かれています。国や税務署が「あなたはこの控除を使えば手取りが増えますよ」と親切に教えてくれることはありません。制度を知らない人間ほど、自動的に計算された額面通りの税金を徴収され、実質的な可処分所得を削られ続ける構造になっています。
現代の生活防衛において、家計収支の管理スタイルには明確な適性差が現れます。以下の判断基準をもとに、自身の状況を見つめ直してください。
現状のままで問題が起きにくい人:
- 勤務先が単一で、副業収入や雑所得が年間を通じて一切ない給与所得者
- 年末調整の書類(扶養控除等申告書、基礎控除・配偶者控除等申告書、保険料控除申告書)の各項目を正確に理解して提出している人
- 住宅ローン控除の2年目以降など、会社側の年末調整のみで税額控除の手続きが完全に完結している人
今すぐ管理と認識を見直すべき人:
- パートやアルバイトで「103万円」「106万円」「130万円」の境界線を意識せず、シフトに入りすぎている人(配偶者控除の喪失や社会保険の強制加入による手取り逆転現象のリスク大)
- フリマアプリの売買益や副業収入があるにもかかわらず、「売上」と「所得」を区別せず放置している人(後からの無申告加算税・延滞税リスク)
- 源泉徴収票を見ても「支払金額」しか確認せず、自身がどれだけ給与所得控除や所得控除を受けているか把握していない人
税金や社会保険のルールは、知っている人だけを守る防壁です。「額面」に惑わされるのをやめ、実質的な「所得」に着目して家計をコントロールする姿勢こそが、不透明な時代を生き抜く最強の防衛策となります。
【収入 と 所得 の 違い】に関するよくある質問(FAQ)
Q1:住宅ローンやクレジットカードの審査で記入する「年収」は、収入ですか?それとも所得ですか?
A1:原則として「収入(額面年収)」を記入します。会社員であれば、源泉徴収票の「支払金額」欄に書かれている金額をそのまま記入するのが一般的です。個人事業主やフリーランスの場合は、確定申告書の「所得金額(売上から経費を引いた金額)」を基準として審査されるケースが多いため、金融機関の指定要件(総収入か所得金額か)を必ず確認してください。
Q2:副業で得たお金は、収入と所得のどちらが20万円を超えたら確定申告が必要になりますか?
A2:「所得(副業収入 − 副業にかかった必要経費)」が年間20万円を超えた場合に確定申告が必要です。例えば、副業の売上収入が30万円あっても、パソコン代や通信費などの正当な経費が15万円かかっていれば、副業所得は15万円となるため、所得税の確定申告は不要となります。ただし、所得税の申告が不要な場合でも、自治体に対する住民税の申告は所得額にかかわらず別途必要となる点に注意してください。
Q3:学生やパートの求人で「年間所得48万円以下なら扶養内」と聞きますが、給料ベースだといくらまで働けますか?
A3:給与収入ベースで「年間103万円以下」まで働けます。給与所得者には最低でも55万円の給与所得控除が適用されるため、「103万円(給与収入) − 55万円(給与所得控除) = 48万円(給与所得)」となります。この所得48万円から基礎控除48万円を差し引くと課税所得が0円となり、親や配偶者の税法上の扶養から外れずに済みます。
まとめ:今後の動向と失敗しないための判断基準
「収入」は単なる入金額の総枠に過ぎず、生活の実態を左右する税金や社会保険料はすべて「所得」を基準に冷徹に計算されています。この原則を腹落ちさせておくだけで、年末調整の書類作成や確定申告における致命的な記入ミスを回避し、配偶者控除の適用漏れや過大な税負担を未然に防ぐことが可能です。
今後も税制改正や社会保障改革によって、給与所得控除の算定基準や扶養の枠組みには絶え間ない見直しが入ることが予想されます。流れてくるニュースの表面的な見出しに一喜一憂するのではなく、「自身の収入から何が引かれ、最終的な所得がいくらになるのか」という計算プロセスを常にトレースし、手取りを最大化する生活防衛を徹底していきましょう。 (出典: 収入 と 所得 の 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
