住民税納税通知書はいつ届く?届かない原因と見方を徹底解説【2026年】
毎年5月から6月にかけて、各家庭のポストや職場で手渡される薄い封筒。中に入っている「住民税納税通知書」を開き、印字された金額の大きさに思わず息をのんだ経験を持つ人は少なくありません。「まだ自宅に届かないが手続きに不備があったのか」「去年より大幅に税額が跳ね上がっているのはなぜか」といった困惑の声が、毎年初夏になると自治体窓口やSNS上に溢れかえります。
前年の所得に基づいて決定される住民税は、日々の生活設計や可処分所得を大きく左右する極めてシビアな固定費です。手元に届く正確なスケジュールから、手元に届かない背景にある制度上のカラクリ、税額算定のメカニズム、さらには紛失時のリカバリー策まで、2026年現在の最新実務を踏まえて知っておくべき必須知識を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税納税通知書が届く時期は「普通徴収(6月上旬〜中旬・自宅配送)」と「特別徴収(5月中旬〜下旬・勤務先経由)」で根本的に異なります。
- 要点2:手元に届かない最大の要因は、会社員特有の天引きルート、非課税基準への該当、申告遅延、そして1月1日時点の住所異動に伴う送付エラーにあります。
- 要点3:通知書本体(課税明細)は法的に再発行不可の自治体が大半であり、紛失・証明用途の際は「課税証明書」の取得が原則となります。
【いつ届く?】普通徴収と特別徴収で異なる発送時期と納付期限
住民税の通知が手元に届くタイミングは、税金の納め方(徴収方法)によって完全に二分されます。この前提を知らないまま「隣の家のポストには届いているのに、自分のところには来ない」と焦るケースが後を絶ちません。
個人事業主やフリーランス、あるいは退職して給与天引きから外れた人が対象となる「普通徴収」の場合、各自治体から発送されるのは毎年6月上旬から中旬です。届いた封筒には、年間の税額が記載された納税通知書とともに、金融機関やコンビニエンスストア、決済アプリで使用できる納付書が同封されています。一般的な納付スケジュールは年4回(第1期:6月末、第2期:8月末、第3期:10月末、第4期:翌年1月末)に設定されており、第1期の納期限までの猶予は2〜3週間程度と短いため、到着直後の確認が欠かせません。
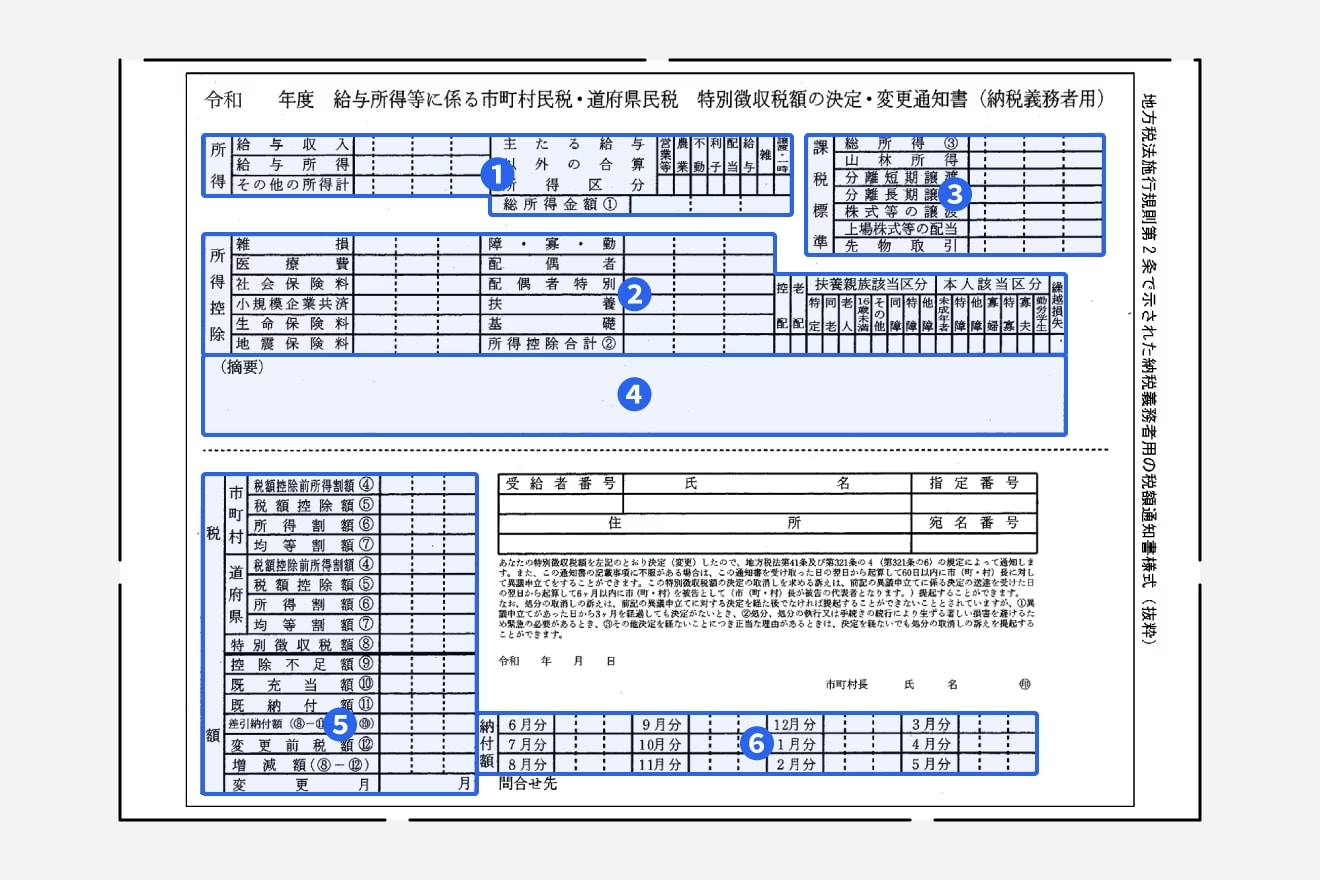
一方、民間企業の会社員や公務員など給与所得者の大半が該当する「特別徴収」では、自宅へ直接通知書が郵送されることはありません。自治体から勤務先企業へ毎年5月中旬から下旬にかけて「特別徴収税額決定通知書」が一括送付され、企業の給与計算担当者を通じて5月下旬から6月上旬の給与明細配布時に各従業員へ渡されます。特別徴収の場合、年間の税額を12分割し、当年の6月支給分の給与から翌年5月支給分まで毎月天引きされる仕組みです。

「まだ手元に来ない…」焦る人が見落としている4つの決定的理由
6月中旬を過ぎても手元に書類が届かない場合、そこには明確な行政上の理由が存在します。自治体の税務課に寄せられる問い合わせの大半は、以下の4つのパターンのいずれかに分類されます。
第1の理由は、勤務先による特別徴収が行われていることです。前述の通り、給与天引きの対象者は自宅へ個別に書類が届きません。会社から「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定通知書」として手渡される(近年は電子化に伴いPDF等で配付されるケースも増加)ため、自宅の郵便受けをどれだけ探しても見つからないのは制度上当然の結果といえます。
第2の理由は、前年の所得が一定額を下回り住民税が「非課税」になっているケースです。住民税には所得割と均等割がありますが、学生アルバイトやパートタイマー、あるいは前年の休職・無収入期間が長かった場合など、自治体ごとの非課税基準(単身者の場合、前年中の合計所得金額がおおむね45万円以下など)を満たすと税額がゼロになります。税法上、納付すべき税額がない人に対して納税通知書を発行・送付する義務は自治体にないため、通知そのものが届きません。
第3の理由は、確定申告や住民税申告の遅延・不備です。所得税の確定申告書を3月15日(または延長期限)直前に提出した場合や、期限を過ぎてから申告した場合、税務署から市区町村へのデータ連携にタイムラグが生じます。自治体側の課税計算処理が6月の通常発送スケジュールに間に合わず、7月以降に遅れて送付される事例が頻発しています。
第4の盲点が、引越しに伴う送付先情報のズレです。地方税法上、住民税はその年の「1月1日時点で住民票が置かれていた自治体」が課税権を持ちます。例えば2月にA市からB市へ転居した場合、2026年度の住民税はB市ではなくA市に納める義務があります。郵便局の転居・転送届の有効期限(1年間)が切れていた場合や、住民票を移さずに転居した場合は通知書が「宛所不明」として役所へ返送され、手元に届かないトラブルに直結します。
【徹底比較】普通徴収と特別徴収の違い&課税証明書との決定的な相違点
住民税の手続きにおいて最も混乱を招きやすいのが、「普通徴収」「特別徴収」「課税証明書」の相違点です。特に金融機関の審査や公的手続きでは、書類の名称一つで提出の可否が厳格に分かれます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 普通徴収の仕組み | 自治体から個人へ直接送付。年4回(6・8・10・翌1月)に分割納付。eL-QR決済対応。 | 自営業・フリーランス・退職者・副業分(申告時選択) | 1回あたりの支払額が大きくなるため、納期限前の計画的な資金プールが必須。 |
| 特別徴収の仕組み | 自治体から企業経由で個人へ交付。年12回(6月〜翌5月)の給与天引き。 | 原則としてすべての給与所得者(法令上、企業に義務付け) | 天引きのため滞納リスクはゼロだが、昇給と天引き増が相殺され手取り減少を実感しやすい。 |
| 課税証明書との違い | 納税通知書=行政からの「請求書兼決定書」。課税証明書=自治体が発行する「公的所得証明」。 | 通知書:無料配布 証明書:1通200円〜400円(コンビニ交付可) | 通知書を紛失した際、金融機関や役所への所得証明代用としては課税証明書が唯一の解。 |
通知書そのものはあくまで「行政処分として税額を通知し納付を求める公文書」であり、外部機関への証明書類として設計されているわけではありません。そのため、住宅ローン審査や保育園の入所申請、賃貸物件の入居審査などでは「住民税決定通知書」原本の提示で済むケースがある一方、厳密な所得審査を求める金融機関からは公的証明印の入った「課税証明書」の提出を指定されるケースが目立ちます。

【税額の見方】住民税が「高すぎる」と感じる構造的要因と控除額の確認手順
住民税の通知を開いた瞬間、「去年に比べて税額が高すぎる」とショックを受ける人が後を絶ちません。この強烈な違和感には、人間の心理的錯覚と税制の構造的タイムラグという2つの要因が深く絡み合っています。
住民税の最大の特徴は、「前年の所得(1月1日〜12月31日)」に対して翌年の6月から課税される点です。例えば、前年に残業が多くボーナスが満額支給されたものの、当年に転職して基本給が下がった場合や、フリーランスで売上が落ち込んだ場合であっても、住民税は好調だった前年の年収を基準に容赦なく請求されます。この時間差が、「稼ぎが減っているのに税金だけが跳ね上がる」という過酷な体感負担を生み出しています。
税額の内訳を正しく読み解くには、通知書に記載された以下の構成要素を分解して確認する必要があります。
1. 所得割(一律約10%):前年の総所得金額から所得控除を差し引いた「課税標準額」に対し、市区町村民税(6%)と都道府県民税(4%)を合算した標準税率10%が課されます。
2. 均等割+森林環境税:所得の多寡にかかわらず定額で課される均等割(地域により異なるがおおむね年5,000円前後)に加え、国税として年額1,000円が均等割と併せて賦課徴収される「森林環境税」が組み込まれています。
3. 各種控除額の確認:通知書中央から右側に並ぶ「税額控除」欄のチェックは極めて重要です。特にふるさと納税を行っている場合、「寄附金税額控除」の欄に想定通りの金額(自己負担2,000円を除いた寄附総額)が反映されているか確認しなければなりません。ワンストップ特例の申請漏れや確定申告時の記載ミスがあった場合、控除が一切適用されず、満額課税されてしまう事故が毎年多発しています。
【実態検証】「うっかり紛失」した現場のリアルと再発行の具体的ルール
SNSや大手Q&Aサイトを検証すると、毎年6月から7月にかけて「納税通知書を誤ってシュレッダーにかけてしまった」「納付書が見当たらず期日を過ぎてしまった」という悲痛な投稿が相次ぎます。ここで多くの人が直面するのが、自治体行政の硬直的な法運用です。
「住民税納税通知書本体(課税明細)は、原則として再発行できない」という厳格なルールが存在します。地方税法において、納税通知書は行政庁が納税義務を発生・確定させる「処分通知」の法的効力を持ちます。一度通知が到達した後に同一の通知書を再発行すると、「二重課税の通知」あるいは「処分の重複」とみなされる法的リスクが生じるため、全国のほぼすべての自治体が「通知書の再発行不可」を公式見解としています。
ただし、焦る必要はありません。紛失した場合のリカバリーは目的別に明確化されています。
・「税金を支払うための納付書」を失くした場合:自治体の納税課・収税課に連絡すれば、納付書のみを即座に再発行(再送付)してもらえます。多くの自治体では窓口で即日交付が受けられるほか、電話一本で郵送手続きが可能です。
・「所得や控除の内訳を証明する書類」を失くした場合:前述の通り通知書の再発行は不可能なため、自治体の市民税課や証明発行窓口、あるいはマイナンバーカードを利用したコンビニ交付サービスで「課税証明書(所得・課税証明書)」を取得します。課税証明書には、納税通知書に記載されている総所得金額、各種控除額、算出税額がすべて網羅されており、公的機関や金融機関に対しても完全な代替書類として通用します。
【住宅ローン審査】住民税納税通知書が合否を左右する理由と金融機関の視線
人生最大の金融取引である住宅ローン審査において、住民税の通知書類は審査担当者が最も鋭い視線を注ぐ書類の一つです。単なる「年収の証明」であれば源泉徴収票で十分なはずですが、なぜ銀行は住民税決定通知書や課税証明書を執拗に求めるのでしょうか。
金融機関が注視しているのは、「源泉徴収票に記載された給与所得と、自治体が把握している課税所得の間に乖離がないか」という整合性です。源泉徴収票の改ざんを防ぐ裏付け資料としての機能はもちろんのこと、副業による大幅な赤字を計上していないか、あるいは申告漏れの所得がないかを照合します。
さらに審査の現場で命取りとなるのが、住民税の「滞納履歴」です。普通徴収の事業主や転職直後の給与所得者が、納税通知書の確認を怠って納期限を数カ月放置していた場合、自治体から督促状が発行されます。住宅ローン審査の直前に慌てて完納しても、金融機関から「資金繰りにルーズである」「税金すら期日通りに納められない信用リスク」と判定され、本審査で否決される決定打となり得ます。審査を控えている局面では、納付期限の遵守と領収証書の確実な保管が絶対条件となります。
2026年最新の制度変更点と「向いている人・慎重になるべき人」の判断基準
2026年度の住民税実務を取り巻く環境は、税制面・デジタル面で大きな節目を迎えています。過去数年にわたり実施されてきた特別定額減税等の臨時措置が平準化に向かい、森林環境税の本格的な定着とともに、本来の課税ベースによる手取り算出が定着しました。
また、国税庁および総務省が推進する「地方税ポータルシステム(eLTAX)」の機能拡充に伴い、普通徴収における地方税統一QRコード「eL-QR」を用いたスマートフォン決済アプリ(PayPay、楽天ペイ、d払い等)やクレジットカード納付が標準インフラとなりました。企業側でも給与所得者への税額通知書の「電子配付」が急速に普及し、紙の通知書を受け取らない労働者がマジョリティとなりつつあります。
【プロの結論】キャッシュフロー防衛に向けた判断基準
複雑化する住民税に対し、どのようなスタンスで向き合うべきか。ライフスタイルや就業形態ごとの判断基準を整理しました。
▼ 普通徴収での一括・自主管理が適している人
- 副業収入があり、本業の勤務先に副業内容を知られたくない人:確定申告時に「住民税の徴収方法」で『自分で納付(普通徴収)』を正しく選択できる知識と規律があることが前提です。
- キャッシュフローに余裕があり、決済ポイント還元等を活用したい人:eL-QR経由のキャッシュレス納付により、納税を行いながら一定の還元メリットを享受できる層に適しています。
▼ 特別徴収(会社天引き)に完全依存すべき人・注意が必要な人
- 資金管理が苦手で、まとまった支出への耐性が低い人:普通徴収の納期限は年4回のため、1回あたりの支払額が数万〜十数万円に達します。「通知が来てから手元に資金がないことに気づく」リスクが高い人は、毎月強制的に天引きされる特別徴収の枠組みを崩すべきではありません。
- 年度途中で退職・独立を予定している人:会社を退職すると、特別徴収から普通徴収へ切り替わった途端、数カ月分の未納分が一気に請求されます。退職後の無収入期間に重税が直撃する「退職住民税ショック」に耐えうる生活防衛資金の確保が不可欠です。
【住民税納税通知書】に関するよくある質問(FAQ)
Q1:住民税納税通知書を失くしてしまった場合、役所の窓口で再発行してもらえますか?
A1:通知書本体(税額計算の明細が書かれた公文書)の再発行は、二重課税防止という法律上の制約から原則として行われません。納付書だけであれば窓口や電話で即座に再発行してもらえます。所得や控除の証明書類が必要な場合は、窓口やコンビニエンスストアで「住民税課税証明書(所得証明書)」を取得してください。
Q2:年の途中で会社を退職した場合、納税通知書はどこからどのように届きますか?
A2:退職した月によって処理が異なります。5月までの残余月数分を一括天引き(一括徴収)されなかった場合、退職手続き完了後に市区町村から自宅へ直接「普通徴収」の納税通知書と残額分の納付書が届きます。退職から約1〜2カ月後に届くのが一般的です。
Q3:ふるさと納税を行ったのですが、正しく控除されているか確認するにはどの欄を見ればよいですか?
A3:納税通知書の「税額控除額」欄を確認します。自治体によっては摘要欄に「寄附金税額控除市民税〇〇円、県民税〇〇円」と明記されている場合もあります。自己負担額2,000円を引いた寄附総額と、通知書に記載された税額控除額がほぼ一致(端数処理による数十円のズレはあり)していれば、正常に適用されています。
Q4:6月を過ぎても自宅に通知書が届かず、会社からも配付されないのは異常ですか?
A4:前年の年収が低く「非課税」に該当しているか、確定申告の遅延によって計算が遅れている可能性が濃厚です。特に前年休職していた方や学生の方は非課税の確率が高いため通知自体が出ません。心配な場合は、1月1日時点に居住していた市区町村の課税課に電話で照会すれば、課税・非課税のステータスを即日回答してもらえます。
まとめ:手元に届いた通知書を放置せず可処分所得を守るために
住民税納税通知書は、単なる「支払いの請求書」にとどまらず、前年の自身の経済活動と公的控除の適用結果が凝縮された重要な決算報告書です。「いつ届くのか」「なぜこの金額なのか」を正しく把握していれば、身に覚えのない請求に慌てることも、納期限切れによる延滞金の発生や信用情報の毀損を招くことも防ぐことができます。
封書を受け取った際、あるいは給与明細とともに電子データが配付された際は、決して金額だけを見て引き出しにしまい込んではいけません。所得控除やふるさと納税の反映状況を細部まで点検し、不明点があれば管轄の市区町村窓口へ速やかに確認を行う姿勢こそが、目減りする可処分所得を自衛するための確実な第一歩です。 (出典: 住民 税 納税 通知 書(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
