楽天カード引き落としできなかったら?利用停止の復活と再振替手順
毎月27日の引き落とし日を過ぎてから、「口座に残高を用意するのを忘れていた」「残高が数千円足りず引き落としが失敗していた」と気づき、冷や汗を流した経験を持つ人は少なくありません。日本国内で3,000万人以上が保有する楽天カードにおいて、口座の残高不足による振替不能は決して珍しいトラブルではありませんが、問題は「その後にどう行動するか」です。
支払日の翌日には早くもカードの利用が制限され、対応を誤れば遅延損害金の加算だけでなく、個人信用情報機関への金融事故情報の登録、さらには保有カードの強制解約という取り返しのつかないペナルティへ直結します。本稿では、引き落としができなかった際に生じるリスクの真相、楽天銀行をはじめとする各金融機関の再振替スケジュール、そして最短で利用停止を解除するための具体的な実務手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:引き落とし不能となった翌日(毎月28日)からカードは一時的に利用停止となるが、初期段階の数日以内の入金であれば信用情報のブラックリスト(異動情報)には直ちに登録されない。
- 要点2:引き落とし口座が楽天銀行であれば支払日翌日から翌4営業日まで当日入金による自動再振替が可能だが、非対応の金融機関では指定口座への振込手続きが必須となる。
- 要点3:延滞を放置すると年率最大20.0%の遅延損害金が発生し、2カ月以上の滞納で強制解約と信用情報への重大な傷(事故情報)が確定するため即時対応が不可欠。
【緊急検証】楽天カード引き落としできなかったら利用停止?ブラックリスト入りの真相
口座引き落としができなかった事実が判明した瞬間、多くの利用者が最も恐れるのが「カードの利用停止」と「ブラックリスト入り(信用情報の毀損)」の2点です。ネット上では「1回でも引き落とせないと即座に信用情報に傷がつく」といった過度な不安を煽る言説も見受けられますが、実際の運用ルールと照らし合わせると、正確な事実関係が見えてきます。
まず、カードの利用停止については支払日(毎月27日)の翌日である28日未明から順次執行されます。楽天カードの基幹システムは、27日の引き落とし結果データが金融機関から届く、あるいは振替不能のフラグが立った段階で、自動的にショッピング枠およびキャッシング枠の利用を一時的にロックします。街の店舗での決済はもちろん、公共料金やサブスクリプションサービスの自動課金も決済エラーとなるため、生活インフラへの影響は翌日から直ちに発生します。
一方で、「ブラックリスト入り」の定義については冷静な理解が必要です。信用情報機関である株式会社シー・アイ・シー(CIC)や株式会社日本信用情報機構(JICC)の規定において、いわゆる金融事故(異動情報)として記録されるのは、原則として「支払期日から61日以上、または3カ月以上の延滞」が発生した場合です。したがって、引き落とし日から数日〜1週間程度で支払いを完了させた場合、直ちに「異動」という破滅的なフラグが立つわけではありません。
しかし、無傷で済むわけではない点に注意しなければなりません。CICの信用情報開示報告書にある「入金状況」の欄には、毎月の請求に対して正常に入金されたことを示す「$」マーク以外に、お客様都合による未入金を示す「A」マークが存在します。数日程度の遅れであっても、楽天カード側がCICへ入金状況データを送る締日を跨いで未払いが続けば、この「A」が記録される恐れがあります。「A」が1つあるだけでも、その後の住宅ローン審査や他社クレジットカードの新規発行審査において、金融機関の担当者から「資金繰りに懸念がある人物」と厳しく警戒される要因となります。
【金融機関別データ】楽天カード再引き落とし日程と対象銀行の完全比較
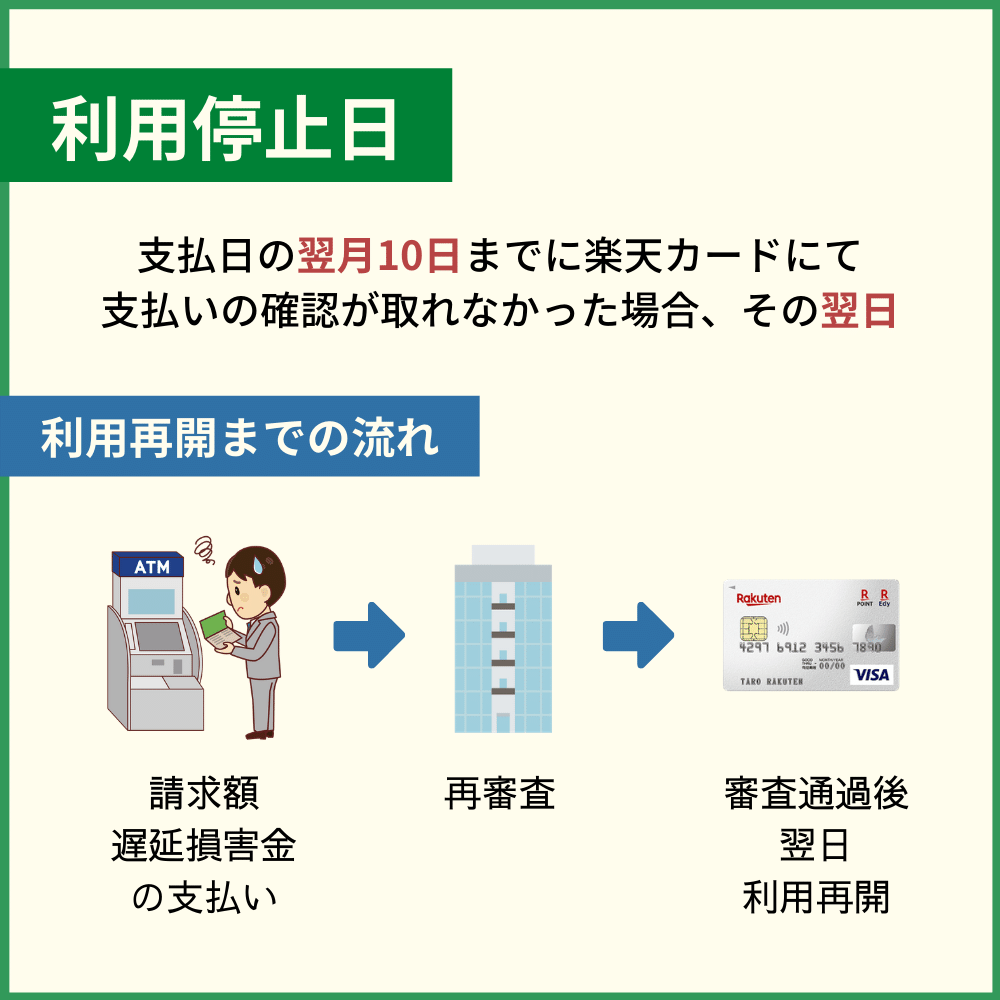
楽天カードの引き落とし口座にどの金融機関を指定しているかによって、残高不足が判明した後の対応ルートは決定的に分かれます。自動的に再度引き落としを行ってくれる「再振替(再引き落とし)」に対応している銀行もあれば、一切の再振替を行わず、利用者自らが振込を行わなければならない銀行も存在します。
| 金融機関区分 | 再引き落とし日程・条件 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 楽天銀行 | 支払日(27日)の翌4営業日まで毎日再引き落としを実施。19時頃までの当日入金で対応。 | ネット銀行では再振替非対応が一般的な中、極めて手厚い救済設定。 | 最優先で口座に入金すべき。※ただし再振替手数料220円(税込)が翌々月請求となる点に注意。 |
| 3大メガバンク (三菱UFJ・三井住友・みずほ) | 翌月末日までの毎営業日、または特定期日に再振替を実施(銀行ごとに締め時間あり)。 | 都市銀行は口座振替ネットワークが強固で、複数回の再振替が組み込まれている。 | 前営業日までの残高反映が安全圏。当日の資金投入では間に合わないケースもあるため油断は禁物。 |
| ゆうちょ銀行 | 引き落とし日翌月の上旬(概ね12日前後に設定されることが多い)に1回のみ再振替。 | 再振替の機会が1回限りに限定されるケースが多い。 | 再振替日まで約半月も利用停止が継続するため、急ぎの場合は後述の「直接振込」を選ぶべき。 |
| その他ネット銀行・地方銀行・信金 (PayPay銀行、住信SBIなど) | 再引き落とし非対応。口座にお金をいくら入れても自動では引き落とされない。 | 提携外ネット銀行や中小金融機関では再振替サービスを提供しないのが通例。 | 「口座に入金したから大丈夫」と思い込む利用者の滞納事故が多発。直ちに楽天指定口座への振込が必須。 |
公式発表および金融機関の約款によると、グループ企業である楽天銀行を紐付けている場合、毎月27日の引き落とし日に間に合わなくても、「翌4営業日」までに口座へ資金を入金すれば、システムが毎日夜間にかけて順次再引き落としを実行します。しかも、楽天銀行口座への当日入金(原則19時まで)でもその日の再振替バッチに間に合う仕様となっています。ただし、この利便性の代償として、再振替が実行された場合は再振替手数料220円(税込)が発生し、支払日の翌々月支払い日に合算請求される点には留意してください。
【2026年最新】残高不足に気づいたら今すぐやるべき3つの対処法フロー
引き落としができなかったと判明した際、最も避けるべきは「次の給料日まで放置する」あるいは「請求書が届くまで何もしない」という受動的な態度です。現在提供されている2026年最新の回収フローにおいて、利用者が取るべき初動対応は明確に3つの選択肢に集約されます。
対処法1:楽天e-NAVIから専用振込先口座を確認して即時送金(最速ルート)
再振替を待たず、最短時間で利用停止を解除したい場合に最も推奨される手段です。会員専用オンラインサービス「楽天e-NAVI」へログインし、トップ画面の未払い通知バナー、または「お支払い(口座振替)」メニューから「振込先口座の確認」へ進みます。
画面上に表示されるのは、利用者一人ひとりに割り振られた楽天銀行または他行の「バーチャル口座(決済専用口座)」です。手持ちの銀行口座からインターネットバンキング経由でこの指定口座へ直接振り込むことで、楽天側の入金消込システムへ極めてスピーディに反映されます。平日の営業時間内であれば、数時間から半日で入金確認が取れるケースが一般的です。
対処法2:コンビニ払い(バーコード決済・振込依頼書)
ネットバンキングの操作に不慣れな場合や、手元に現金しかない場合はコンビニ払いが選択肢に入ります。従来の自宅に届く紙の「振込依頼書(圧着ハガキ)」を待つ方法もありますが、郵送には引き落とし日から1週間前後のタイムラグが生じます。
最新の運用では、楽天e-NAVI上でスマートフォン画面に決済用バーコードを表示させ、コンビニのレジで直接現金支払いできる機能が整備されています。ただし、コンビニ支払いを利用する場合、コンビニエンスストア側の収納代行手数料(請求金額に応じて110円〜330円程度)が自己負担となる点に留意してください。
対処法3:再振替対応口座への即時資金移動
前述の比較表で「再振替対応」となっている楽天銀行やメガバンクを登録している場合、口座への追加入金だけで手続きが完了します。ただし、メガバンク各行の締め時間は午前中や15時などに設定されている場合が多く、当日中の入金ではその日の再振替に間に合わず翌営業日扱いになるリスクがあります。確実性を重視するならば、資金を移動させた上で楽天e-NAVIのステータス更新を注視する必要があります。
なお、手続きに関してシステム上のエラーが出た場合や振込金額が不明な場合は、公式の楽天カード問い合わせ電話番号(コンタクトセンター:0570-66-6910 / 営業時間9:30〜17:30)、あるいは24時間受付の自動音声専用ダイヤル(0120-30-6910 / 一部PHS・IP電話からは092-474-9255)を活用し、正確な未払い総額を確認するのが賢明です。

【実態検証】利用停止はいつ復活する?限度額復活と現場のタイムラグ
未払い分の支払いを完了させた後、利用者が最もやきもきするのが「いつになったらカードが再び使えるようになるのか」という利用再開のタイミングです。SNSや知恵袋などのコミュニティでは、「振り込んだのに翌日になってもエラーで決済できない」「本当に復活するのか不安だ」という声が毎月のように投稿されています。
このタイムラグの正体は、「金融機関からの入金データ連携」と「楽天カード社内システムにおける与信リセットバッチ処理」の2段階構造にあります。
指定口座へ直接銀行振込を行った場合、平日の午前中に入金すれば当日夕方〜翌営業日の朝には利用制限が解除されるケースが大半です。一方、楽天銀行などの自動再振替を利用した場合、銀行側から楽天カードへ「振替完了」の確定実績データが電文で送信されるまでに約2〜3営業日を要します。口座からお金が引き落とされた瞬間、即座にカードの制限が解除されるわけではないという現場のタイムラグを認識しておく必要があります。
さらに、利用可能枠(限度額)の復活にも注意が必要です。2026年現在の与信管理アルゴリズムでは、一度支払いが遅延した会員に対して、支払完了後も一時的にショッピング限度額を従来より厳しく絞り込む動的制限が適用される事例が報告されています。「支払ったから前月と同じ限度額まで無条件に使える」と過信せず、楽天e-NAVIのトップ画面で「現在の利用可能額」の数値を必ず再確認してください。
【要注意】遅延損害金の計算式と強制解約に至る3つの前兆サイン
クレジットカードの支払期日を守れなかった場合、法的な債務不履行に基づき「遅延損害金」が日割りで加算されます。楽天カード会員規約における遅延損害金の年率は以下の通り厳格に定められています。
| 利用枠区分 | 適用される遅延損害金年率 | 計算式(日割り計算) |
|---|---|---|
| ショッピング利用分 | 年14.6%(商法上の上限水準) | 請求金額 × 14.6% ÷ 365日 × 遅延日数 |
| キャッシング利用分 | 年20.0%(利息制限法の上限) | 残債元金 × 20.0% ÷ 365日 × 遅延日数 |
例えば、ショッピング枠で20万円の請求があり、支払日翌日から15日間延滞した場合の遅延損害金は、「200,000円 × 0.146 ÷ 365 × 15日 = 約1,200円」となります。金額自体は数百円〜千円程度に見えるかもしれませんが、遅延損害金が発生している状態は、カード会社にとっては「契約不履行が継続している明確なシグナル」です。
さらに事態を悪化させ、延滞が長期化、あるいは頻発した場合に待ち受けているのが「強制解約(契約解除)」です。カード会社が強制解約を執行する前には、必ずいくつかの明確な前兆が存在します。
【強制解約の3大前兆サイン】
1. 督促通知の文面の激化:最初は「お引き落とし口座の残高をご確認ください」というマイルドなSMSやメールですが、未納が2週間を超えると書面での「催告書」や「お支払いのお願い」という警告度の高い圧着ハガキへ変化します。
2. キャッシング利用可能枠の剥奪:ショッピング枠の未払いが解消しても、カード会社のリスク回避行動として「キャッシング枠が突然0円に設定される」現象が起きます。これは途上与信で危険信号が灯った明確な証拠です。
3. 楽天e-NAVIのエラーコード表示:ログイン時に「エラーコード2」など、会員資格の停止や調査中を示すステータスが表示され、利用明細以外の機能が遮断されます。
延滞が2カ月(約60日)を超過すると、債権は回収専門の部署や弁護士事務所、あるいは債権回収会社(サービサー)へと移管され、残債の一括請求書が送達されます。この段階に至ると、分割払いやリボ払いの権利(期限の利益)を完全に喪失し、信用情報機関には「異動」が登録され、今後最低5年間は住宅ローンや自動車ローン、新規クレジットカードの審査に一切通らない状態となります。
一般に知られていない盲点とネットの誤解
クレジットカードの支払遅延をめぐっては、利用者の間で事実無根の噂や危険な思い込みが定着しています。記者の取材および規約の精査から判明した、典型的な誤解を是正します。
誤解①:「引き落とし日の夕方に入金すれば間に合う」という油断
多くの都市銀行や地方銀行の口座振替システムは、27日の未明から早朝にかけて最初の引き落としバッチを走らせます。日中に資金を追加しても、夕方の最終バッチを実施しない金融機関では「残高不足」として処理が完了してしまいます。「27日中に入金したから大丈夫」という過信は極めて危険です。口座への資金準備は「必ず引き落とし日前営業日の銀行営業時間内」に済ませるのが鉄則です。
誤解②:「遅延しても利息を払えばカード会社の信用は落ちない」という錯覚
「遅延損害金を払っているのだからカード会社に迷惑はかけていない」と自己正当化する利用者がいますが、金融機関のスコアリングロジックにおいて、期日遅れは明確なマイナス評価です。特に楽天カードは「途上与信(定期的な信用情報や利用実績の自動審査)」を高頻度で実施しており、年数回の遅延歴がある会員は、限度額の減額や更新拒否(次回の有効期限でのカード更新見送り)の対象となります。
誤解③:「家族カードやETCカードは別だから使える」という盲点
本会員のカードが残高不足で一時停止となった場合、その本カードに紐付く「家族カード」および「ETCカード」も同時に利用停止となります。家族カードで買い物しようとした家族が店頭で決済拒否されたり、通勤途中にETCゲートが開かず重大事故になりかけたりといった二次被害が頻発しています。本会員の遅延は、連動するすべての付帯カードに直結することを肝に銘じるべきです。
【プロの結論】金融行動心理学から見る「支払い遅れ」の防衛策と判断基準
なぜ多くの人が、口座に残高があるにもかかわらず「振替口座にお金を移動させ忘れる」というミスを繰り返すのでしょうか。行動経済学および金融心理学の観点から分析すると、そこには「ダチョウ効果(Ostrich Effect)」と呼ばれる認知バイアスが強く作用しています。
ダチョウが天敵に遭遇した際、砂の中に頭を突っ込んで危険を見ないようにするという伝承に由来するように、人間は「今月いくら使ったか直視したくない」「残高が減っていく数字を見るのがストレスだ」という無意識の防衛本能から、口座残高や請求金額の確認を無意識に先送りしてしまう傾向があります。支払期日直前になってようやく現実と向き合い、結果として資金移動が間に合わなくなるのです。
この心理的トラップを回避し、健全なクレジットライフを維持するための客観的な判断基準を提示します。
▼ 楽天カードの自動再振替に頼ってよい人
・給料受取口座を「楽天銀行」に一本化している人
・万が一の際に備え、普通預金口座に最低でもカード利用枠と同額のバッファ資金を常時キープできる人
・プッシュ通知を受け取った瞬間に即座にアプリを開いて資金移動できるリテラシーの高い人
▼ 現状の運用を根本から見直すべき人(慎重になるべき人)
・給与振込口座が他行(地銀や信金、メガバンク)にあり、毎月手動で資金を楽天口座へ移動させている人
・過去1年間に2回以上「うっかり残高不足」を引き起こした経験がある人
・生活費決済口座と貯蓄口座を複雑に分散させており、資金管理が自転車操業になっている人
後者に該当する場合、意志の力や記憶力に頼る改善策は無意味です。「他行口座から楽天銀行への毎月定額自動入金サービスを設定する」か、あるいは「楽天カードの支払口座自体を給与が振り込まれるメインバンクへ変更する」という、人為的ミスを物理的に排除する仕組みの構築こそが唯一の根本解決策となります。
【楽天 カード 引き落とし でき なかっ た】に関するよくある質問(FAQ)
Q1:引き落とし日(27日)の翌日に楽天銀行口座へ入金しましたが、手続き完了の連絡は必要ですか?
A1:楽天銀行を支払い口座に設定している場合、翌4営業日までの入金であれば自動的に再振替が実行されるため、楽天カードコンタクトセンターへの電話連絡は原則不要です。ただし、確実に引き落としが完了したかどうかは、入金翌日以降に通帳の記帳履歴や楽天銀行アプリの取引明細で確認してください。
Q2:引き落としができなかった場合、獲得予定だった楽天ポイントはどうなりますか?
A2:支払期日を過ぎても、再振替や銀行振込によって入金が正常に確認されれば、原則としてポイント付与の対象外となることはありません。ただし、支払いが翌月以降に大幅にずれ込んだり、未払い期間が長期化して規約違反とみなされた場合は、該当月の利用分に対するポイント進呈が見送られる、あるいは既存のポイントが失効する措置が取られる場合があります。
Q3:振込用紙(請求書)が届く前に支払いを済ませることは可能ですか?
A3:可能です。むしろ紙の振込用紙が届くのを待つと1週間程度の遅延損害金が積み上がり、利用停止期間も長引くため、早急な楽天e-NAVIでの手続きを推奨します。楽天e-NAVIにログインして「振込先口座」を確認し、ご自身のネットバンキング等から送金すれば、振込用紙の到着を待たずに最速で支払いを完了させることができます。
Q4:1回だけの引き落としミスでも、住宅ローンや車のローン審査に落ちる原因になりますか?
A4:1回きりのうっかりミスで、かつ数日以内に速やかに入金して解消した場合、直ちに致命的な審査落ちの原因になる可能性は極めて低いです。しかし、未納のまま月を跨いでCICに「A」マークが刻印された直後や、過去1年以内に複数回の遅延履歴が並んでいる場合は、厳格な住宅ローンの事前審査などで「信用力に問題あり」と判断され、否決や金利引き上げの要因になるリスクが確実に高まります。
まとめ:信用情報を守り抜くための迅速な初動と恒久対策
楽天カードの引き落としができなかった事実は、誰にでも起こりうる偶発的なミスです。しかし、そのミスを「数日でリカバリーできる軽微な失点」で終わらせるか、「強制解約と信用毀損という破滅的な結末」へ拡大させてしまうかは、残高不足に気づいた当日の初動にかかっています。
口座が楽天銀行であれば速やかに必要資金を投入し、再振替非対応の金融機関であれば、迷わず楽天e-NAVIから専用のバーチャル口座を確認して即時送金を行うこと。そして支払いが完了した後は、二度と同じ事態を招かないよう、自動入金サービスの設定や支払口座の集約といった恒久的な仕組み化を断行してください。現代のキャッシュレス社会において、個人の「クレジットヒストリー(信用情報)」は無形の財産です。目先の支払いを1日でも早く完了させ、大切な信用を確実に防衛してください。 (出典: 楽天 カード 引き落とし でき なかっ た(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
