新価特約とは?時価で後悔する決定的な理由と2026年最新見直し
「火災保険や自動車保険に入っているから、万が一の事故や災害が起きても元通りに直せる」――そう信じ切っていた契約者が、保険金の支払額を見て言葉を失うケースが後を絶ちません。長年払い続けた保険であるにもかかわらず、手元に振り込まれた金額では焼け落ちた自宅の再建はおろか、大破した愛車の買い替え費用にすら遠く及ばないという現実が存在します。
その悲劇の分水嶺となるのが、契約時に「新価特約(再調達価額を基準とする特約)」を結んでいたかどうかです。物価高や建設資材・人件費の高騰が家計を直撃する2026年現在、保険の支払い基準が「新価」か「時価」かの違いは、被災後の生活再建を左右する決定的な要因となっています。なぜ保険金は目減りしてしまうのか、現場の事例と最新データを交えながら、損をしないための判断基準を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:新価特約とは、経年劣化や損耗を差し引かず「今まったく同じものを新しく取得・建築する実費」を補償する必須級の特約である。
- 要点2:時価払いの契約では「減価償却」により築年数や年式に応じて受取額が大きく目減りし、全損時でも建て替えや再購入が極めて困難になる。
- 要点3:資材高騰が続く2026年においては、火災保険の再調達価額再評価と、新車購入から3〜5年以内の車両新価特約の付帯が防衛策の要となる。
【2026年最新】新価特約とは何か?時価との決定的な違いと減価償却の罠
損害保険の契約書に並ぶ専門用語のなかでも、被災時に最も大きな金銭的格差を生むのが「新価(再調達価額)」と「時価」の概念です。新価特約とは、保険の対象である建物や家財、自動車が事故や災害で損害を受けた際、同等の性能・規模のものを新たに買い直したり建て直したりするために必要な金額を限度に保険金を支払う特約を指します。
この仕組みを正しく把握するためには、まず再調達価額と時価の違いを明確にしておく必要があります。新価(再調達価額)が「現在、新たに調達するために必要な実費」であるのに対し、時価とは新価から経年劣化や使用による損耗分を差し引いた「現時点での資産価値」を意味します。
契約者を苦しめる最大の要因が、保険金における減価償却の理由です。損害保険には古くから「利得禁止の原則(保険によって事故前より不当に利益を得てはならない)」という法理が存在します。時価契約の場合、年月が経つごとに建物や車両の価値は年々機械的に減価償却されていきます。たとえば新築時に3,000万円だった木造住宅が築30年を迎えた場合、時価額は新築時の20〜30%程度(約600万〜900万円)まで評価が落ち込むのが一般的です。
現在の大手損害保険会社が扱う自動車保険では、これらを明確に取り決める「価額協定保険等の特約」が組み込まれるケースが増えていますが、契約内容を精査せずに格安プランを選んだり、特約を外したりしていると、減価償却の壁に直面して手取り額が半減することになります。
火災保険で「新価・時価どっち?」全損時に建て替え費用が不足する現場の真実
住宅購入時や更新時に多くの人が迷うのが、「火災保険は新価と時価のどっちを選ぶべきか」という点です。結論から申し上げれば、2026年の物価環境において時価契約を選択するリスクは極めて高いと言わざるを得ません。
現在販売されている主要な新価特約付きの火災保険であれば、仮に火災や土砂災害で建物が全焼・倒壊したとしても、現在と同水準の家を建てるための実費が契約保険金額を上限として全額支払われます。一方で、1990年代後半以前に加入した超長期火災保険(住宅ローン完済時まで加入する30年〜35年契約など)を一度も見直していない世帯では、契約が「時価払い」のまま据え置かれている事例が目立ちます。
日本損害保険協会の広報資料や損害査定の現場報告によると、時価契約を結んでいた世帯が火災被害に遭った際、火災保険の建て替え費用が全損にもかかわらず不足する深刻なトラブルが頻発しています。築年数が経過した住宅が全焼した場合、時価査定では数百万円程度しか下りず、焼け跡の解体・撤去費用(200万〜300万円前後)を支払った段階で保険金の大半が消滅。残された住宅ローンに加え、新規の建築資金を調達できずに生活再建を断念するケースが後を絶ちません。
さらに昨今は、建築資材価格の高騰と大工・技術者の人手不足が重なり、新築時の建築コストそのものが大きく跳ね上がっています。新価での契約であっても、加入当時の保険金額のまま据え置いていると、現在の物価水準での再建費用に届かないケースがあるため、金額設定のアップデートが急務となっています。
車両新価特約の必要性とリアルな評判|新車特約の適用条件と落とし穴
火災保険と並んで論争の的となるのが、自動車保険における車両新価特約の必要性です。通称「新車特約」や「新車買い替え特約」とも呼ばれ、新車購入から一定期間内に大きな事故に見舞われた際、新車を買い直すための資金が補償される制度です。
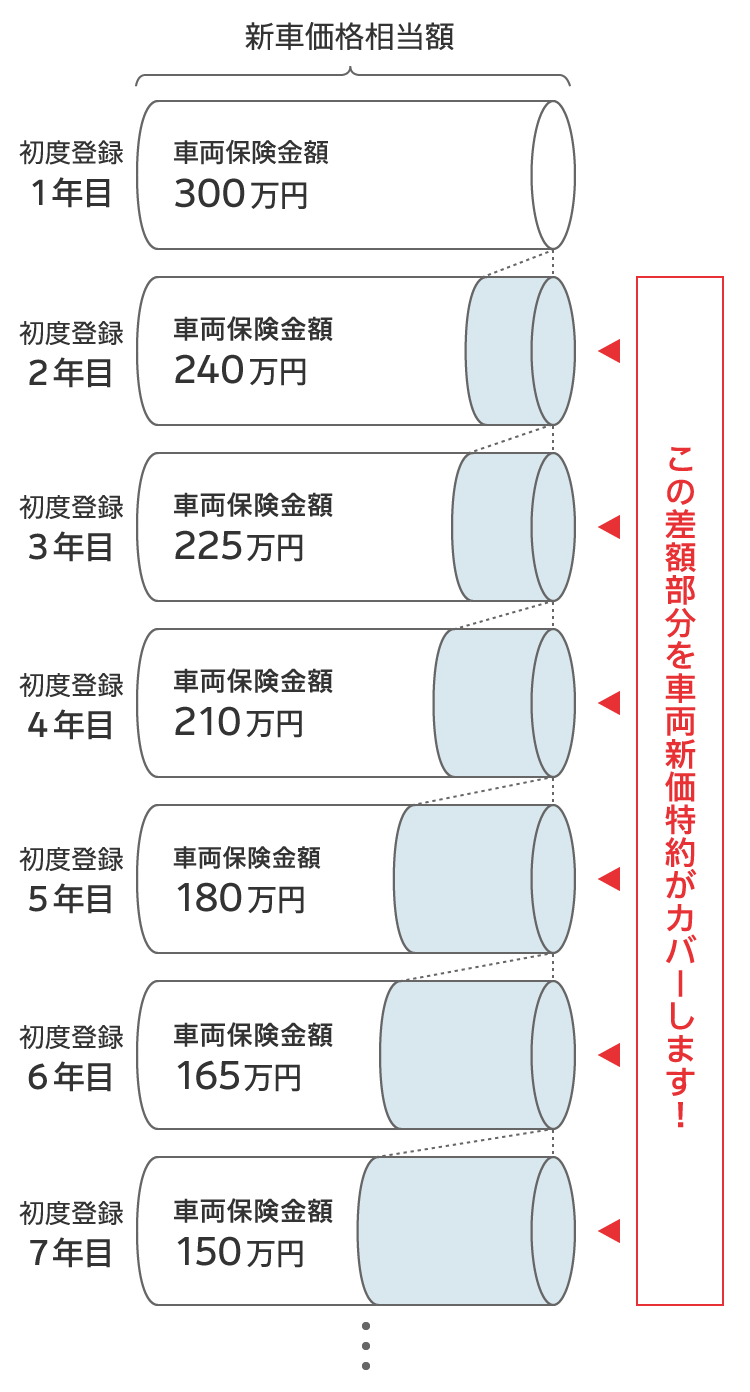
一般的な車両保険のみに加入している場合、事故による支払上限額は「その時点の車両協定保険価額」に縛られます。自動車の資産価値は登録翌年から急激に下落し、普通乗用車であれば3年で新車価格の50%前後にまで落ち込むことも珍しくありません。ローンを組んで購入したばかりの車が1〜2年で大破した場合、通常の車両保険金だけではローンの残債清算で底をつき、次の車を購入する頭金すら残らない事態に陥ります。
新車買い替え特約の評判をSNSや保険相談窓口のリアルな声から探ると、「新車同然の車が大破した際、自己負担ゼロで新車に乗り換えられて本当に助かった」という絶賛の声がある一方、「条件が厳しくて使えなかった」という不満も散見されます。その背景には、各保険会社が厳格に定める車両保険の新車特約の適用条件が存在します。
多くの損保会社において、新価特約が適用される主な条件は以下の通りです。
- 初度登録からの経過月数:通常は新車登録から「11か月以内」「25か月以内」「37か月以内」(一部損保では最大61か月以内)に限定。
- 損害割合のハードル:車の修理費用が「新車価格相当額の50%以上」に達すること。
- 骨格部分へのダメージ:内外装の軽微な損傷やガラス破損等を除き、車体の本質的構造部分(フレーム等)に著しい損害が生じていること。
- 代替車両の再取得義務:原則として実際に代わりの車を再購入(または廃車を伴う修理)することが受取条件となり、現金だけを受け取って自由に使うことは制限される。
「半損(50%以上の損害)」という基準を満たさず、修理費が新車価格の40%程度にとどまった場合、新車特約は発動せず通常の車両保険での修理対応となります。この境界線のシビアさを理解していない契約者が、現場で落胆する構図が生じています。

【徹底比較】新価特約と時価払いの実質補償額・保険料相場
新価特約を付帯するかどうかを判断する上で、避けて通れないのがコストとリターンの検証です。火災保険および自動車保険における補償内容、保険料の増額幅、実際の受取目安を以下の比較表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 火災保険 (全損時の受取額) | 新築3,000万円・築25年住宅の全損例: ・新価契約:約3,000万円 ・時価契約:約900万〜1,200万円 | 現行の新規契約は新価基準が主流だが、1990年代の長期契約は時価の残存あり | 時価契約の放置は生活破綻の温床。建て替え費用を確保するため新価への更新が不可欠。 |
| 自動車保険 (大破時の補償額) | 新車400万円・2年目(時価260万円)の全損事故: ・新価特約あり:400万円 ・通常車両保険:260万円 | 新車登録から25〜37か月以内、修理費が新車価格の50%以上が基準 | ローン残債がある新車所有者にとっては、自己資金の持ち出しを防ぐ最大の安全網。 |
| 特約保険料の相場 (コスト負担) | 車両保険料に対して年間約3,000円〜8,000円程度の加算(月額数百円レベル) | 車両保険自体の約5〜15%相当額が新価特約の保険料相場 | 月数百円の負担で100万〜200万円単位の補償ギャップを埋められるため対費用効果は極めて高い。 |
| 補償対象の制限 | ・自動車:再取得または代替修理が要件 ・火災保険:家財は別枠設定が必要 | 原則として同等クラスの再購入に限定され、完全な現金自由受取は不可 | 「現金を自由に受け取って貯金に回す」ことはできない点に留意が必要。 |
一般に知られていない盲点とネットの誤解|「入れば絶対に全額出る」の嘘
ネット上の掲示板やSNSでは、「新価特約に入っていれば、どんな事故でもタダで新車や新築が手に入る」といった過度の期待や誤解が散見されます。しかし、保険会社が定める免責条項や契約細則を精査すると、明確な新価特約のデメリットや見落としがちな落とし穴が浮かび上がってきます。
第1の誤解は、「盗難被害でも新車買い替え特約で新車が買える」という思い込みです。多くの損害保険会社において、車両新価特約は「衝突・接触・火災・水災等の物理的な損傷事故」を対象としており、盗難事故は特約の適用外(通常の車両保険金額での時価払い対応)と定められています。キーを抜き忘れて車ごと盗まれたようなケースでは、新車購入満額の補償は受けられません。
第2の盲点は、火災保険における「家財の再調達価額」の算出ミスです。建物を新価で契約していても、室内の家具・家電・衣類を補償する「家財保険」の金額を低く設定しすぎている世帯が目立ちます。4人家族が生活基盤を一から整えるためには、家電や衣類、生活必需品だけでも800万〜1,200万円相当の費用がかかります。ここを削ってしまっては、家が建っても生活が成り立ちません。
第3に、補償を金銭として受け取ったあとの「使途の制約」です。新価特約はあくまで原状回復と再調達を支援する目的であるため、車を再購入せず「事故を機に車を手放して保険金を預金したい」と希望した場合、特約部分は支払われず、通常の時価額(車両保険金額)のみの支給にとどまります。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手保険代理店のベテラン営業担当者や、損害調査の最前線に立つアジャスター(損害鑑定人)の証言を集めると、事故や災害直後に契約者が直面する生々しい心理的葛藤が浮き彫りになります。
「納車からわずか半年、対向車のセンターラインオーバーによる正面衝突でフロント部分を全損した際、新車特約をつけていたおかげで、残債を気にせず同一車種の最新型を再契約できました。もし通常の車両保険だけだったら、査定落ちとローン返済で200万円以上の持ち出しになり、家族会議で途方に暮れていたはずです」(30代会社員・男性の手記引用)
一方で、知恵袋や相談コミュニティには後悔の叫びも投稿されています。「新車購入時に営業マンから月数百円の特約を勧められたが、『運転には自信があるから』と断ってしまった。納車1年半でゲリラ豪雨による冠水被害に遭い、エンジン水没で全損。時価額しか出ず、新車の再購入を諦めて中古の軽自動車に乗る羽目になった」という声は、契約時のわずかな判断ミスがもたらす代償の大きさを物語っています。
社会心理学や行動経済学の観点から見れば、多くの人間は「自分だけは深刻な事故や災害に遭わない」と思い込む正常性バイアス(Normalcy bias)と、目先の小額な保険料支出を過大に嫌がる損失回避バイアスに支配されています。事故後の巨大な損失よりも、毎月の数十円・数百円の保険料節約を優先してしまう心理的トラップこそが、時価契約で破綻する契約者の根底にある構造的課題です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
感情論や過度な不安に惑わされず、合理的に新価特約の要否を見極めるための判断基準を提示します。
▼新価特約を絶対に付帯すべき人:
- 新車をフルローンまたは残価設定ローン(残クレ)で購入した人:事故時の時価補償では残債を相殺しきれず、車がないのにローンだけが残る致命的リスクを完全に防げます。
- マイホームを所有し、自己資金に余力がない人:火災や大規模災害時に自力で数千万円の建て替え費用を調達できない場合、火災保険の新価契約は家計破綻を防ぐ生命線となります。
- 子育て世代など、直近で予備資金を大きく減らせない家庭:突発的な事故による数十万〜数百万円の持ち出しが家計を直撃すると、子どもの教育資金や生活基盤が崩壊するためです。
▼付帯に慎重であってもよい(外してもリスクが低い)人:
- 新車登録からすでに4〜5年以上が経過している車の所有者:そもそも特約の適用可能年数を過ぎていることが多く、付帯自体ができません。
- 中古車を現金一括の低価格で購入した人:車両価値そのものが低廉な場合、新価特約の恩恵を受けにくく、通常の車両保険や対人対物補償の手厚さを優先すべきです。
- 「事故が起きたら車を買い替えず、公共交通機関に切り替える」と決めている人:代替車の再取得が特約の支払い条件となるため、車を手放す前提であれば特約の価値は薄れます。
2026年最新の保険見直し戦略|物価高騰時代を生き抜くリスク設計
世界的なインフレと為替変動の影響を受け、住宅の再建コストや自動車の車両本体価格・修理費は上昇基調を維持しています。2026年最新の保険見直しにおいて最も警戒すべきは、「過去に設定した保険金額の目減り」です。
10年前に建築した住宅に当時の再調達価額(例:2,500万円)で火災保険をかけ続けている場合、現在の資材・人件費相場では同じ家を建てるのに3,200万円以上かかるケースが珍しくありません。この「インフレギャップ」が存在すると、たとえ新価特約を結んでいても満額再建が不可能になります。保険会社のオンラインシミュレーターや代理店の最新評価システムを活用し、建物の新価評価額を現在の物価水準に再評価(リプランニング)することが不可欠です。
自動車保険についても、近年は運転支援システム(ADAS)の標準装備やセンサー類の複雑化により、バンパーを擦った程度の事故でも修理費が数十万円に跳ね上がる傾向が顕著です。「全損扱い」になるハードルが低くなっているからこそ、新車購入から数年間における車両新価特約の存在価値はかつてないほど高まっています。
【新価特約とは】に関するよくある質問(FAQ)
Q1:新価特約と再調達価額特約は別のものですか?
A1:呼び名が異なるだけで、実質的に同一の補償内容です。損害保険会社によって「新価実損払特約」「再調達価額協定特約」「新車特約(自動車の場合)」など表記揺れがありますが、いずれも「同等のものを新たに調達する実費」を支払う点において共通しています。
Q2:古い家でも火災保険に新価特約を付けることはできますか?
A2:可能です。現在の大手損害保険会社で販売されている住宅用火災保険は、築年数に関わらず「新価(再調達価額)」を基準として契約するのが標準仕様となっています。ただし、築年数が極めて古い物件や、過去の長期契約をそのまま継続している場合は時価契約になっている可能性があるため、保険証券での確認が必須です。
Q3:車両新価特約で保険金が出た場合、全く別のメーカーの車に買い替えてもいいですか?
A3:問題ありません。特約の条件は「自動車の再取得」であるため、事故前と同等の車両である必要はなく、別メーカーの車や異なるボディタイプの新車を購入する費用に充当できます。ただし、再取得にかかった実費が上限となるため、保険金額より安い車を購入した場合はその実費分のみが支払われます。
まとめ:予期せぬ破綻を防ぎ、資産を守り抜くために
保険の本質は、発生確率は低くとも起これば人生を揺るがす「破滅的リスク」から生活を守ることにあります。新価特約は、単なる手厚いオプションではなく、インフレと経年劣化による資産価値の下落から家計を切り離し、日常を確実に復旧させるための防壁です。
物価高が家計を圧迫する今だからこそ、目先の保険料数千円を削るために時価契約で妥協したり、古い契約を放置したりする危険性を再認識しなければなりません。手元の保険証券を開き、「新価」と「時価」のどちらで生活の基盤が守られているのかを直ちに点検してください。そのわずかな確認作業が、万が一の悲劇に見舞われたとき、家族の未来を守る確固たる力となります。 (出典: 新 価 特約 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
