年収500万円の所得税はいくら?手取りと税金のリアル計算【2026】
会社員としてキャリアを重ね、ひとつの節目とされる「年収500万円」。しかし、給与明細を開いた瞬間に「思っていたより手取りが少ない」「昇給したのに手元に残るお金が増えた実感がない」と違和感を覚える人は少なくありません。額面上は毎月約41万6,000円(賞与なし換算)のはずが、口座に振り込まれる金額を見ると、重くのしかかる税金と社会保険料の現実に直面します。
日本の税制において、年収500万円世帯は決して「高所得の富裕層」ではないものの、各種控除の縮小や社会保険料率の段階的な引き上げにより、最も可処分所得の目減りを実感しやすいボリュームゾーンです。国税庁や総務省が公表する公式統計と法改正の動向をもとに、年収500万円の所得税の正確な実額、独身と既婚での手取り格差、そして2026年現在の家計防衛に直結する合法的な節税策まで、現場のデータから浮き彫りになる真実を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収500万円(独身)の所得税額は年間約13万9,000円、住民税は約24万円で、額面からの総天引き額は約112万円に達する。
- 要点2:「手取りの少なさ」の主因は所得税そのものよりも年間約74万円に及ぶ社会保険料であり、家族構成(扶養控除の有無)で年間手取りに約7万〜10万円以上の差が生じる。
- 要点3:ふるさと納税(上限約6.1万円)やiDeCo(年間約5.5万円の減税効果)、住宅ローン控除を正しく組み合わせることで、年間十数万円単位の手取り回復が可能になる。
【実額公開】年収500万円の所得税はいくら?「手取りが思ったより少ない…」と感じる構造的要因
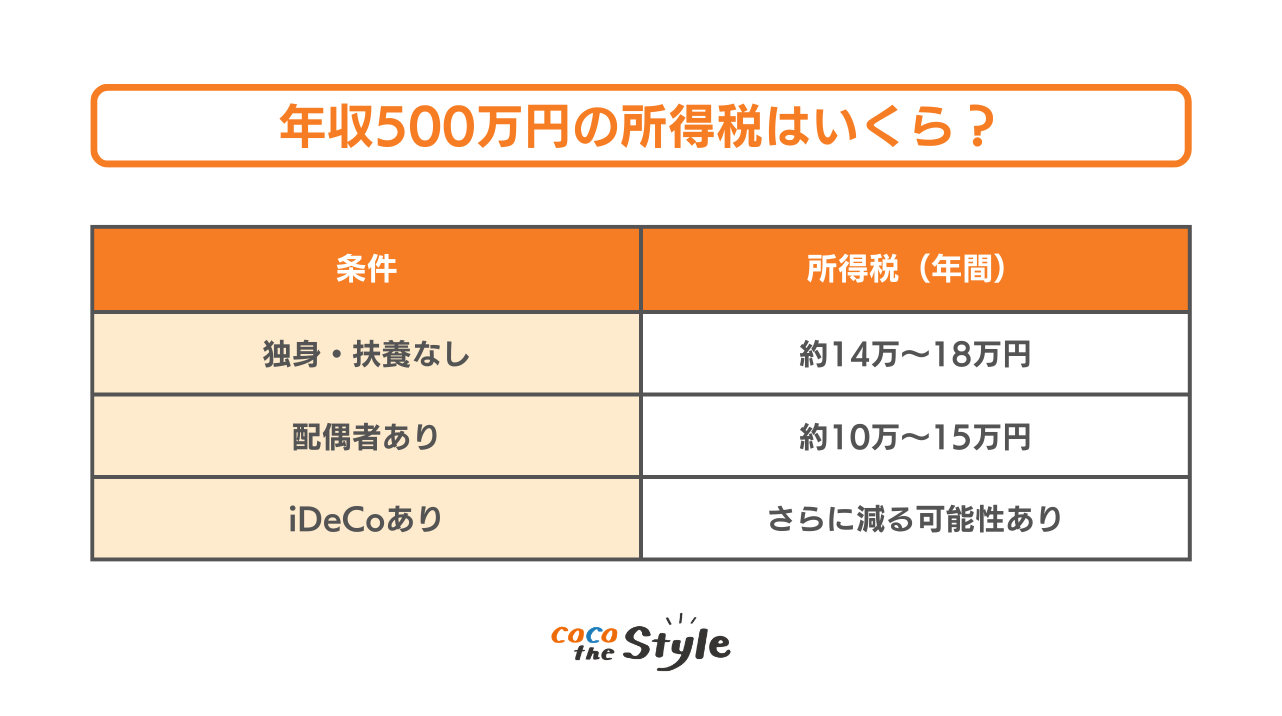
年収500万円の会社員が支払う所得税は、各種控除を適用した一般的な独身者の場合で年間約13万9,000円〜14万円程度(復興特別所得税を含む)です。月額に換算すると約1万1,600円となり、この数字単体を見ると「そこまで法外に高いわけではない」と感じるかもしれません。
それにもかかわらず、多くの会社員が「手取りが思ったより少ない」と嘆く背景には、給与明細に刻まれる別の大きな控除項目が存在します。年収500万円・独身の場合、年間の手取り額は約388万円(手取り率約77〜78%)にとどまります。額面500万円から差し引かれる約112万円の内訳を可視化すると、驚くべき力関係が浮き彫りになります。
最大の負担は、厚生年金保険料や健康保険料、雇用保険料を合算した社会保険料(年間約74万円)です。次いで地方自治体に納める住民税(年間約24万円)が続き、国税である所得税(約14万円)は天引き額全体の約12%程度に過ぎません。手取りを圧迫している真犯人は、所得税の税率そのものよりも、過去十数年にわたり静かに引き上げられてきた社会保険料の「ステルス負担増」にあるのが実情です。

独身vs既婚で徹底比較|税金と手取りシミュレーション【詳細データ表】
日本の税制では、扶養する家族の有無や配偶者の就業状況によって課税所得から差し引かれる控除額が大きく異なります。同一の「年収500万円」であっても、独身者と配偶者を扶養している世帯とでは、最終的な税額と手取り額に明確な格差が生まれます。
| 世帯区分・条件 | 所得税(年間概算) | 住民税(年間概算) | 年間手取り額目安 |
|---|---|---|---|
| 独身(扶養親族なし) | 約13.9万円 | 約24.1万円 | 約388万円(手取り率77.6%) |
| 夫婦2人(配偶者控除・専業主婦/夫) | 約10.1万円 | 約20.8万円 | 約395万円(手取り率79.0%) |
| 夫婦+子1人(高校生16〜18歳) | 約6.3万円 | 約17.5万円 | 約402万円(手取り率80.4%) |
| 共働き(配偶者も同等年収・個別申告) | 約13.9万円(本人のみ) | 約24.1万円(本人のみ) | 約388万円(世帯計約776万円) |
専業主婦(主夫)世帯で配偶者控除(38万円)が適用される場合、所得税と住民税を合わせて年間約7万円の減税となります。さらに16歳以上の子どもがいる家庭では一般扶養控除(38万円)が加わるため、独身世帯と比較して年間手取りは約14万円多くなる計算です。単身者に対する課税が相対的に重く感じられるのは、こうした人的控除の有無がダイレクトに反映されるためです。
5分でわかる所得税の計算方法|年収500万円の「額面」から「課税所得」への道筋
所得税の計算は「年収500万円に直接税率をかける」わけではありません。給料から様々な控除を段階的に差し引いた後の「課税される所得金額(課税所得)」を算出し、そこに累進税率を適用します。この仕組みを理解することが、後述する節税対策の基礎となります。
第一のステップは給与所得控除の算出です。会社員の必要経費とみなされる控除で、年収500万円の場合は「年収×20%+44万円」という法定計算式が適用されます。上限(年収850万円超で195万円)には達しないため、控除額は144万円となり、給与所得は356万円(500万円−144万円)まで圧縮されます。
第二のステップは各種所得控除の差し引きです。独身者の場合、標準的な社会保険料控除(約74万円)と、税制上の基礎控除(48万円)を合算した122万円を差し引きます。これにより、課税対象となる課税所得は234万円(356万円−122万円)となります。
最終ステップとして、日本の超過累進税率テーブルを適用します。課税所得234万円は「195万円超〜330万円以下」の区分に該当するため、税率は10%、控除額は9万7,500円です。
234万円 × 10% − 9万7,500円 = 13万6,500円(基準所得税額)
ここに東日本大震災からの復興財源である復興特別所得税(基準税額の2.1%=約2,866円)が加算され、最終的な年税額は13万9,300円(100円未満切り捨て)と確定します。現在国会や税制調査会で議論が続く基礎控除見直しの動向次第では、この基礎控除枠が拡大し、年収500万円世帯の課税所得がさらに引き下げられる可能性を秘めています。

【現場告白】ボーナス明細の税金に絶句?給与天引きのリアルと世間の不満
年収500万円世帯の不満が最も爆発するのは、夏と冬の賞与(ボーナス)支給月です。SNSや大手掲示板、知恵袋の税務相談スレッドでは、毎年の支給期になると「額面60万円のボーナスなのに手取りが45万円程度しかない」「引かれすぎて働く意欲が削がれる」といった嘆きが数多く投稿されています。
ボーナスの所得税は、毎月の給与計算とは異なり「前月の社会保険料控除後の給与額」と「扶養親族の数」によって源泉徴収税率(賞与に対する源泉徴収税額の算出率の表)が機械的に決定されます。月給が高く設定されている月給連動型の企業ほど、ボーナスにかかる税率も跳ね上がります。
さらにボーナスからも健康保険料(約5%)、厚生年金保険料(約9.15%)、雇用保険料(0.6%)が容赦なく天引きされるため、合計で支給額の約20〜25%が瞬時に消失します。行動経済学において人間は「得ることの喜び」よりも「失うことの痛み」を約2倍強く感じる(損失回避性)とされていますが、額面から一気に10万〜15万円が消え去るボーナス明細の体験は、まさに勤労意欲を心理的に削ぐ構造的な要因となっています。
一般に知られていない盲点とネットの誤解|税金にまつわる3つの真実
ネット上には年収と税金に関する情報が無数に飛び交っていますが、誤った解釈や思い込みが少なくありません。代表的な3つの誤解を正しく整理しておきましょう。
誤解1:年収500万円を超えると税率が一気に跳ね上がって損をする?
いわゆる「累進課税の壁」に関する典型的な誤解です。超過累進税率は、全体の年収ではなく「一定の基準を超えた部分」にのみ高い税率が適用されます。例えば税率が5%から10%に上がる境界線(課税所得195万円)を1万円超えたとしても、10%の税率がかかるのは超えた1万円分のみです。昇給によって手取りが前年を下回る逆転現象は、税制単体の仕組み上あり得ません。
誤解2:住民税は全国一律ではなく自治体によって何倍も違う?
「税金の高い街」「安い街」と話題になることがありますが、住民税の所得割の標準税率は全国一律10%(都道府県民税4%+市区町村民税6%)と地方税法で定められています。夕張市など財政再生団体等の例外を除き、居住地によって年間の住民税が何万円も乖離することはありません。差がつく要因の多くは、各自治体固有の子育て支援給付や医療費助成といった行政サービス側の還元率にあります。
誤解3:副業で20万円以下なら確定申告も住民税申告も一切不要?
「副業所得が年20万円以下なら確定申告不要」というルールは、あくまで国の所得税に限られた特例です。住民税には20万円ルールの適用外であり、副業で1円でも利益が出た場合はお住まいの市区町村へ住民税申告を行う法定義務があります。これを怠ると、後から追徴課税や延滞金を請求されるリスクを抱えることになります。
今すぐできる決定的な節税対策3選|ふるさと納税・iDeCo・住宅ローン控除
会社員が合法的に所得税・住民税を圧縮し、手取りを最大化するための武器は限られています。年収500万円の給与所得者が真っ先に取り組むべき有効な3大アプローチを解説します。
1. ふるさと納税|自己負担2,000円で返礼品を獲得し翌年の住民税を前払い
年収500万円(独身または共働き)の場合、寄付上限額の目安は年間約6万1,000円(配偶者控除ありの場合は約4万9,000円)です。この上限内であれば、自己負担額2,000円を除いた全額が翌年の住民税から控除(一部は当年の所得税から還付)されます。直接的な減税額は2,000円の持ち出しとなりますが、寄付額の最大3割に相当する約1万8,000円相当の返礼品(食品や日用品など)を受け取れるため、生活実質コストを大きく浮かせることが可能です。
2. iDeCo(個人型確定拠出年金)|掛金の全額所得控除で年間数万円の確実な節税
企業年金のない会社員が上限である月額2万3,000円(年間27万6,000円)を拠出した場合、拠出額の全額が「小規模企業共済等掛金控除」として課税所得から差し引かれます。年収500万円(所得税率10%+住民税率10%=計20%)であれば、年間約5万5,200円の税金が即座に軽減されます。老後資金形成と当年の節税を同時に達成できる最も堅実な制度です。
3. 住宅ローン控除|税額そのものからダイレクトに差し引く最高峰の控除
住宅ローンを組んでマイホームを購入した場合、年末のローン残高に応じて最大0.7%が税額控除されます。所得控除と異なり「計算された税額から直接差し引く」ため、破壊的な効果を持ちます。仮に年末残高が3,000万円であれば、最大控除額は年21万円です。年収500万円(独身)の所得税約13.9万円は全額ゼロになり、引ききれなかった端数は翌年の住民税(上限9万7,500円)からも差し引かれ、年間上限いっぱいの戻り額を享受できます。
【プロの結論】年収500万層が取るべき税務戦略|おすすめできる人・慎重になるべき人の判断基準
年収500万円という立ち位置は、基礎的な生活防衛資金を確保しつつ、税務最適化によって年間5万〜20万円単位の手取り改善が十分に狙えるフェーズです。ただし、家庭環境やライフステージによって選ぶべき打ち手は明確に分かれます。
【今すぐ積極的な節税制度を活用すべき人】
手元の流動資金(預貯金)が生活費の半年〜1年分以上あり、20代後半から40代で長期的な資産形成を狙える独身・共働き層です。iDeCoによる確実な節税メリットを享受しつつ、ふるさと納税で日用品や米などの必需品を賄うことで、年間手取りの実質利回りを年数%押し上げることができます。
【制度活用に慎重になるべき人】
近々、子どもの大学進学や結婚、独立起業など大きな現金支出を控えている世帯です。とりわけiDeCoは原則60歳まで資金を引き出すことができません。「税金を安くしたい」という目先の利益に囚われ、キャッシュフローを固定化させてしまい、教育ローンなど高利回りの借入を余儀なくされては本末転倒です。自身のライフプランにおける「手元現金の流動性」を最優先に見極める姿勢が欠かせません。
【所得税 年収 500 万】に関するよくある質問(FAQ)
Q1:年収500万円の独身と既婚で、手取り額に年間どれくらいの差が出ますか?
A1:専業主婦(主夫)の配偶者を扶養している場合、配偶者控除により所得税が約3.8万円、住民税が約3.3万円安くなり、年間で約7万円手取りが多くなります。さらに高校生以上の子どもを扶養する場合は扶養控除が加わるため、独身世帯と比べて手取り差は年間14万円近くまで拡大します。
Q2:年収500万円で住宅ローン控除を使うと、所得税は全額戻ってきますか?
A2:一般的な借入額であれば、年収500万円の所得税(約13.9万円)は全額還付される可能性が極めて高いです。さらに所得税から引ききれなかった控除残額は、翌年度の住民税(前年度課税所得の5%、最高9万7,500円の限度額まで)からも自動的に差し引かれます。
Q3:給与所得控除や基礎控除の見直し議論によって、年収500万円の手取りはどう影響を受けますか?
A3:2026年現在議論が進んでいる「年収の壁」見直しや各種控除の改定では、低〜中間所得層の税負担軽減が焦点となっています。基礎控除が引き上げられた場合、課税所得が直接引き下げられるため、年収500万円世帯にとっても年間数万円規模の所得税・住民税減税につながる追い風となります。
まとめ:今後の税制動向と手取りを守り抜く賢い家計防衛
年収500万円における所得税は年間約14万円と、給与全体の約2.8%に過ぎません。手取りを圧迫している本質的な原因は、約74万円に上る社会保険料と約24万円の住民税を合わせた「公的負担の総量」にあります。額面だけを見て漫然と過ごしていると、年々進むステルス負担増により、手元の可処分所得は確実に侵食されていきます。
給与明細の数値を正しく読み解き、課税所得の仕組みを把握することは、単なるマネーリテラシーにとどまらず、家族の生活防衛に直結する必須スキルです。まずはふるさと納税の限度額シミュレーションを行い、自身の余剰資金に応じたiDeCoの少額拠出や控除申告の漏れがないかを確認してください。正しい知識に基づいた主体的な行動こそが、手取り格差の時代を生き抜く最大の盾となります。 (出典: 所得税 年収 500 万(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
